Tipps für die Anwendung der ET-Regelung in der Praxis
Die Regelung für extraterritoriale Ausgaben, die oft als ET-Regelung bezeichnet wird, ist in der Zeitarbeitsbranche weit verbreitet. Wir haben schon früher ausführlich über die Bedingungen für die ET-Regelung geschrieben. Bei den SNA-Kontrollen von Normec VRO und den Steuerprüfungen von Forvis Mazars stoßen wir auf zahlreiche Anwendungen der ET-Regelung. Obwohl die Zeitarbeitsbranche die rechnerischen Aspekte der ET-Regelung inzwischen oft gut beherrscht, erweist sich die verwaltungstechnische Erfassung oft noch als Engpass. In diesem Artikel erörtern Julisa Fereijra-Phelipa (Normec VRO) und Marco Zimmerman (Forvis Mazars) einige häufige Probleme im Zusammenhang mit dem ET-System und geben Tipps zur Verbesserung der Verwaltungsabläufe.
Administrative Herausforderungen bei der Anwendung der ET-Regelung
Bei unseren SNA-Inspektionen stoßen wir regelmäßig auf die Anwendung des ET-Schemas. Das SNA-Standardhandbuch enthält spezifische Bewertungskriterien zum Thema Austausch und ET, wie im Interpretationsbericht 2023-014a dargelegt. Vor einigen Jahren haben wir Unregelmäßigkeiten festgestellt, insbesondere beim korrekten Austausch verschiedener Lohnbestandteile. Inzwischen scheint es, dass die meisten Arbeitsagenturen solide Verfahren eingeführt haben, um sicherzustellen, dass der rechnerische Aspekt des Austauschs korrekt ist. Heute hingegen stoßen wir häufig auf Mängel in den Verwaltungsunterlagen.
Das fängt schon damit an, dass man glaubhaft machen muss, dass jemand ein ET-Mitarbeiter ist. In der Praxis zeigt sich, dass viele Unternehmen die sechs Bedingungen der Vereinbarung nicht oder nicht vollständig einhalten. So fehlen beispielsweise häufig wichtige Dokumente wie die Einstellungsliste oder die Einwohnerliste oder entsprechen nicht den Anforderungen. Infolgedessen berufen sich die Arbeitsvermittler häufig auf die Doktrin der freien Beweisführung. Es stellt sich jedoch heraus, dass auch in diesen Fällen häufig Akten fehlen oder unvollständig sind. Mit einiger Regelmäßigkeit erhalten wir Akten, die nur einen ausländischen Führerschein, einen Nachweis über den Besitz eines ausländischen Autos oder Umschläge mit einer Postanschrift im Ausland enthalten, ohne weiteren Inhalt. Mit anderen Worten: Dokumente, die nicht unbedingt belegen, dass sich ein Zeitarbeitnehmer aus beruflichen Gründen vorübergehend in den Niederlanden aufhält.
Häufige Engpässe in der Verwaltung
Ein weiterer Engpass ist der Nachweis der Höhe der Kosten, die ausgetauscht werden. Bei der steuerfreien Erstattung von Reisekosten für den Heimaturlaub beispielsweise erwarten die Steuerbehörden einen Nachweis über die entstandenen Kosten. Auch Wohngeld muss durch Unterlagen wie Mietverträge und Rechnungen belegt werden. Diese administrativen Anforderungen werden oft übersehen.
Tipps zur Verbesserung
Julisa Fereijra-Phelipa rät Personalvermittlern daher, die Prozesse so zu gestalten, dass zuerst die administrativen Anforderungen erfüllt werden, bevor der Lohn ausgetauscht wird. Dies verhindert nicht nur Fehler, sondern gibt auch beiden Parteien Sicherheit. Wie wir in der Kontrollwelt oft sagen: "Vertrauen ist gut, Aufzeichnung ist besser".
Aktuelle Probleme bei der Entstehung von Urlaub
Dass die ET-Verordnung auch nach 14 Jahren noch zum Nachdenken anregt, merken wir auch bei unseren Inspektionen. Ein Beispiel für eine aktuelle Herausforderung ist das Entstehen von Urlaubsansprüchen. Arbeitnehmer mit einem Entsendungsvertrag, die nicht von der Agenturklausel Gebrauch machen, erwerben aufgrund des Lohnaustauschs oft nicht genügend Urlaubsansprüche.
Um dies richtig zu verstehen, ist es wichtig, kurz darauf einzugehen, wie die Vertretungsklausel in Verbindung mit Urlaubsansprüchen funktioniert. In Artikel 26 Absatz 1 des Tarifvertrags für Zeitarbeitnehmer heißt es, dass Zeitarbeitnehmer pro vollem Arbeitsmonat Anspruch auf 16 2/3 Stunden Urlaub oder einen entsprechenden Teil davon haben. Für Leiharbeitnehmer mit einer Leiharbeitsklausel gilt eine Ausnahme, wonach (im Jahr 2024) 10,82 % reserviert werden müssen. In der Praxis bedeutet dies, dass der Urlaub bei Anwendung der Leiharbeitsklausel in bar reserviert wird und bei Anwendung eines Vertrags ohne Leiharbeitsklausel zeitlich angesammelt wird.
Der Lohnumtausch stellt jedoch eine Herausforderung für die Berechnungsmethode der Zeitarbeitssoftware dar: Die Urlaubsansprüche werden nach dem Umtausch in Euro berechnet, aber vor dem Umtausch durch den Stundenlohn geteilt, um den ursprünglichen Lohn auszuzahlen. Dies kann dazu führen, dass der Urlaubsanspruch in der Zeit für Arbeitnehmer ohne Zeitarbeitsklausel nicht ausreichend ist.
Beispiel
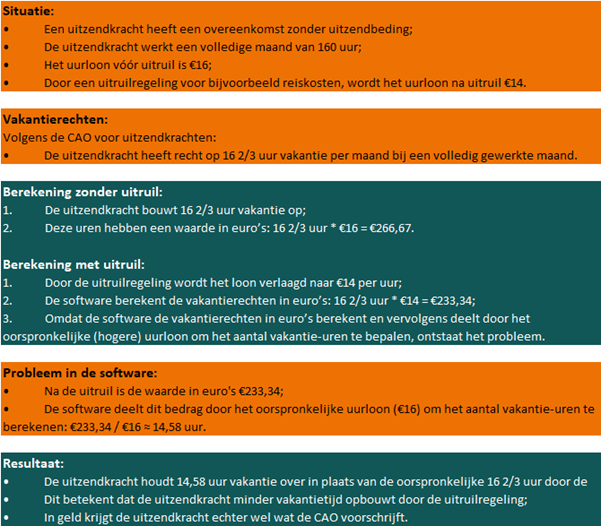
Die GAV-Parteien ABU und NBBU haben erklärt, dass bei der Anrechnung und Auszahlung von Ferien der Lohn nach Umrechnung als Ausgangspunkt genommen werden soll. Dies bringt jedoch Umsetzungsprobleme mit sich, insbesondere wenn der Mindestlohn nicht strukturell ausgetauscht wird. Lange Zeit gab es keinen Konsens darüber, wie dies zu bewerkstelligen sei. Im Mai 2024 wurde eine grundsätzliche Einigung über den neuen Gesamtarbeitsvertrag für Leiharbeitnehmer erzielt, der eine wichtige Änderung beinhaltet: Der Umrechnungskurs für die ET-Regelung wird ab dem 1. Januar 2025 auf 100/100 geändert, was eine Abkehr von dem seit 2010 geltenden Umrechnungskurs von 0,81 bedeutet. Gemäss dem neuen GAV-Text, der gleichzeitig in Kraft tritt, werden die Reserven und Ansprüche neu auf den Löhnen vor dem Umtausch berechnet und nicht mehr nach dem Umtausch, wie dies bis Ende 2024 der Fall war. Damit ist das frühere Umsetzungsproblem für die Zukunft gelöst.
Die Beratungen zwischen SNA, ABU und NBBU über die rückwirkende Verwertung im Rahmen des SNA-Gütezeichens laufen noch, wobei Normec VRO als Kontrollstelle eine beratende Funktion hat.
Was bedeutet dies für Ihre SNA-Kontrolle?
Wenn die oben beschriebene Situation eintritt, führt sie vorläufig zu einer Nichtkonformität, die wiederhergestellt werden sollte, sobald ein Konsens über die Lösung besteht.
Praktische Erfahrungen von Forvis Mazars
Zeitarbeitsfirmen sind regelmäßig mit Steuerprüfungen konfrontiert. Wenn sie mit Wanderarbeitnehmern arbeiten, ist das ET-System oft ein Diskussionspunkt. Häufige Engpässe betreffen den Nachweis von Kosten, die erstattet oder steuerfrei zur Verfügung gestellt werden, aber auch die Frage, ob die ET-Regelung auf einen Arbeitnehmer angewendet werden kann. Für steuerliche Zwecke ist ein gründlicher Nachweis erforderlich, der aus Antragsformularen, Quittungen oder einer umfassenden Kostenübersicht bestehen kann - letztere ist für pauschal erstattete extraterritoriale Ausgaben obligatorisch.
Häufige Stolpersteine bei Steuerprüfungen
Ein großer Stolperstein ist die Erstattung von Heimaturlaub. Die Steuerbehörden verlangen oft mehr Nachweise als nur eine Schätzung der Anzahl der Heimreisen; Antragsformulare und zusätzliche Belege sind erforderlich, um die steuerfreie Reisekostenvergütung zu rechtfertigen. Auch bei der Unterbringung gibt es oft Probleme. Es kommt vor, dass auf der Gehaltsabrechnung eine Nettovergütung erscheint, während der Arbeitgeber die Unterkunft als Sachleistung zur Verfügung stellt, was zu nachträglichen Steuerfestsetzungen führt.
Ein weiterer wichtiger Punkt ist der Nachweis der Lebenshaltungskostenpauschale (COLA) oder der zusätzlichen Lebenshaltungskosten. Häufig werden LTO-Beträge verwendet, aber das Finanzamt erklärt, dass nur LTO-Mitglieder diese Beträge anwenden dürfen, und dies ist in der veröffentlichten Vereinbarung mit LTO enthalten. Dies bedeutet, dass die Arbeitsagenturen ihre eigene Begründung für die COLA-Zulage haben müssen, mit spezifischen Beträgen pro Land.
Lösungen von Forvis Mazars
Um diesen Herausforderungen zu begegnen, hat Forvis Mazars eine eigene Berechnungsmethode zur Ermittlung der zusätzlichen Lebenshaltungskosten entwickelt, die auf Statistiken von EUROSTAT basiert. Alle sechs Monate berechnet Forvis Mazars die Differenz der Lebenshaltungskosten pro Land im Vergleich zu den Niederlanden und legt einen wöchentlichen steuerfreien Betrag fest, der an Arbeitnehmer gezahlt werden kann.
Seit der Einführung des gesetzlichen Mindeststundenlohns berücksichtigt die COLA-Zulage die Arbeitszeiten nach Branchen. Zur Veranschaulichung: Polnische Arbeitnehmer können derzeit einen steuerfreien Betrag von 33,41 € pro Woche erhalten, bulgarische Arbeitnehmer 23,48 € bei einer Standard-Arbeitswoche von 40 Stunden.
Wenn Sie mehr über den Nachweis der COLA-Beträge oder über andere Aspekte einer Steuerprüfung wissen möchten, wenden Sie sich bitte an Marco Zimmerman.
Benötigen Sie Hilfe bei der Zertifizierung in Ihrer Branche?
Benötigen Sie Hilfe bei der Zertifizierung in Ihrer Branche?