Émissions de SAF dans le cadre de l'EU ETS et de l'UK ETS
Introduction
Chez Normec Verifavia (NV), nous sommes fiers d'être un partenaire de confiance pour la vérification des émissions de l'aviation. En tant que l'un des principaux vérificateurs indépendants dans le secteur de l'aviation, nous travaillons en étroite collaboration avec les exploitants d'aéronefs pour les aider à répondre aux exigences réglementaires dans des cadres tels que CORSIA, le système d'échange de quotas d'émission de l'UE (EU ETS), le système d'échange de quotas d'émission du Royaume-Uni et le système d'échange de quotas d'émission de la Suisse.
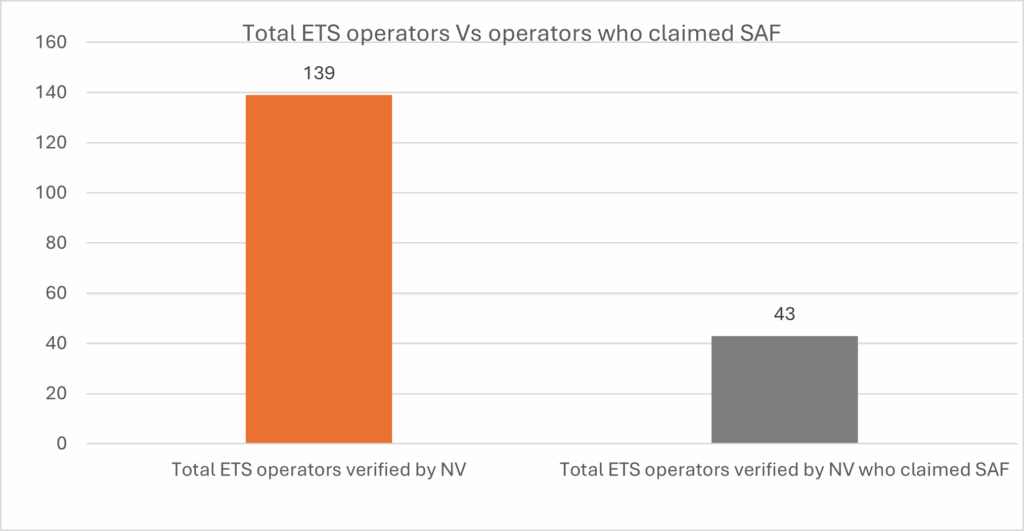
Pour la période de surveillance 2024, nous avons vérifié un total de 45,7 millions de tonnes d'émissions de CO₂ déclarées par 139 exploitants dans le cadre du SEQE de l'UE et du SEQE du Royaume-Uni. L'introduction de l'article 53 bis du règlement relatif à la surveillance et à la déclaration (Monitoring and Reporting Regulation, MRR) dans le cadre du SCEQE, qui vise à attribuer de manière plus précise les réductions d'émissions liées à l'utilisation de carburant aviation durable (SAF), a constitué une évolution majeure cette année. La plupart des SAF déclarés dans le cadre du SCEQE provenaient d'huiles de cuisson usagées (UCO) et de graisses animales, tandis que dans le SCEQE britannique, l'UCO était la seule matière première utilisée. Cette dépendance continue à l'égard des FAS à base de déchets souligne à la fois la maturité et l'importance croissante des carburants durables dans le processus de décarbonisation de l'aviation.
SYSTÈME EUROPÉEN D'ÉCHANGE DE QUOTAS D'ÉMISSION ET SYSTÈME BRITANNIQUE D'ÉCHANGE DE QUOTAS D'ÉMISSION
Avant de nous plonger dans cet article, rappelons brièvement ce que sont l'EU ETS et l'UK ETS, ainsi que le rôle d'une demande de SAF. L'EU ETS et l'UK ETS sont des mécanismes de marché fondamentaux mis en œuvre pour plafonner et réduire les émissions de gaz à effet de serre dans diverses industries, y compris l'aviation. Des organismes de vérification indépendants tels que Normec Verifavia (NV) veillent à ce que toutes les émissions déclarées et les déclarations SAF soient conformes à la réglementation, préservant ainsi la crédibilité des systèmes. L'idée qui sous-tend une déclaration SAF est assez simple mais importante : elle permet aux exploitants d'aéronefs de tenir compte de l'utilisation de carburants alternatifs en réduisant leurs émissions annuelles en conséquence. Comme les SAF produisent moins d'émissions de gaz à effet de serre au cours de leur cycle de vie que le carburéacteur classique, les exploitants peuvent les déduire en tant qu'émissions détaxées, à condition que des critères de durabilité spécifiques soient respectés. Cela encourage les exploitants d'aéronefs à continuer d'investir dans des carburants plus écologiques, aidant ainsi l'aviation à faire un pas significatif vers la réduction de son empreinte carbone.
Émissions vérifiées et déclarations de la SAF

Réduction totale des émissions (tCO2)107139Total des émissions vérifiées par NV1097914
Comme indiqué précédemment, Normec Verifavia a vérifié environ 46 millions de tCO₂ d'émissions déclarées par 139 exploitants. Parmi ceux-ci, 43 exploitants ont déclaré des réductions d'émissions grâce à l'utilisation de SAF. Comme le montre le graphique ci-dessus, ces déclarations vérifiées de réduction des SAF ne représentent qu'une petite fraction du total des émissions vérifiées. Notre récente analyse a révélé des informations intéressantes sur ces déclarations de réduction des émissions de SAF - lisez la suite pour en savoir plus.
Impact du facteur de proportionnalité sur les déclarations de réduction d'émissions
Pour mieux comprendre comment l'utilisation des FAS se traduit en réductions d'émissions vérifiées, il est important de saisir le rôle des nouvelles exigences établies en 2024 par la Commission européenne dans le MRR révisé et leurs implications pour les procédures de déclaration. L'une d'entre elles est l'introduction de l'article 53 bis, qui définit les règles de déclaration de l'utilisation de carburants alternatifs pour l'aviation dans le cadre du SEQE de l'UE. Cet article vise à garantir que les exploitants d'aéronefs attribuent avec précision leur utilisation de carburants alternatifs à leurs vols, reflétant ainsi le bénéfice environnemental réel dans leur déclaration d'émissions.
Un aspect essentiel introduit par cet article est le facteur de proportionnalité, qui entre en jeu lorsque les FAS ne peuvent pas être physiquement liés à un vol spécifique, c'est-à-dire lorsque le carburant est distribué par des pipelines plutôt que par lots identifiables. Dans ce cas, les exploitants doivent répartir l'utilisation des FAS proportionnellement à leurs vols, sur la base du ratio des émissions des vols couverts par le champ d'application réduit du SCEQE au départ de l'aérodrome où les FAS ont été fournies. En d'autres termes, le facteur compare les émissions des vols couverts par le champ d'application réduit du SCEQE au départ de cet aéroport avec les émissions totales de tous les vols au départ de cet aéroport, y compris ceux qui ne sont pas couverts par le champ d'application réduit.
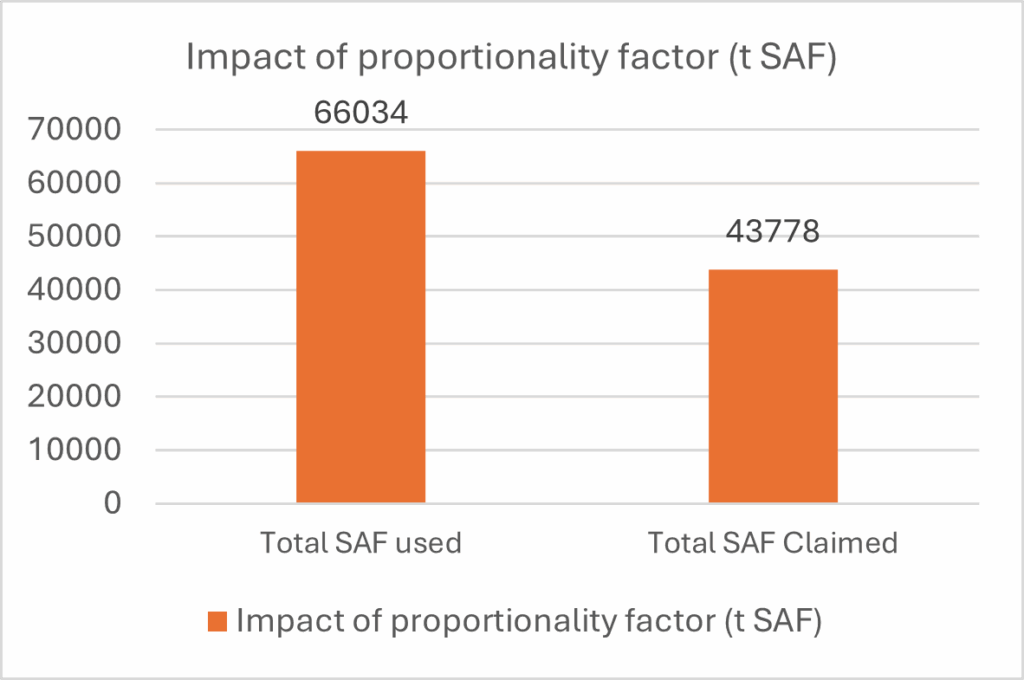
Cela signifie que si une grande partie des émissions d'un exploitant provient de vols au départ d'un aérodrome n'entrant pas dans le champ d'application réduit, son facteur de proportionnalité et donc le montant de la SAF auquel il peut prétendre sont réduits en conséquence. En conséquence, de nombreux exploitants ne peuvent pas demander 100 % des FAS qu'ils ont utilisées sur certains aérodromes, étant donné que le facteur de proportionnalité ajuste la demande pour refléter la part réelle des émissions couvertes par le système.
Après examen des données vérifiées pour 2024, notre analyse montre que si les exploitants ont utilisé un total de 66 034 tonnes de FAS dans le cadre du SCEQE, seules 43 778 tonnes environ ont pu être déclarées après application de la règle de proportionnalité. Cela représente une réduction d'environ 34 % des demandes de FSC en raison de cette attribution proportionnelle. Cependant, bien que cette exigence réglementaire puisse sembler limiter les déclarations de SAF, elle joue un rôle important pour garantir une déclaration juste et précise en empêchant les déclarations excessives lorsque les SAF ne peuvent pas être directement liées à des vols spécifiques. Les opérateurs doivent également fournir la preuve que les FAS ont été livrés au système d'avitaillement de l'aéroport au cours de la période de déclaration (ou jusqu'à trois mois avant ou après) afin d'étayer ces déclarations.
Le facteur de proportionnalité préserve ainsi l'intégrité de la déclaration des émissions et contribue à renforcer la confiance dans les avantages environnementaux déclarés. Il est essentiel de comprendre cet équilibre entre défi et équité, alors que l'industrie aéronautique poursuit son chemin vers les carburants durables. En appliquant cette attribution proportionnelle, les exploitants d'aéronefs s'assurent que les déclarations SAF sont à la fois précises et équitables, qu'elles reflètent l'utilisation réelle de carburant dans chaque aérodrome et qu'elles renforcent la crédibilité de la déclaration des émissions dans le cadre du système communautaire d'échange de quotas d'émission (SCEQE).
Ventilation des FAS (matières premières)
Nous avons vu comment la conformité réglementaire a posé des problèmes aux exploitants d'aéronefs lorsqu'ils déclarent des SAF. Passons maintenant à l'aspect technique des SAF en examinant les différentes matières premières utilisées en 2024 et leur importance pour faire progresser l'aviation durable.
En 2024, diverses matières premières ont été utilisées pour produire les SAF fournis aux exploitants d'aéronefs dans le cadre des systèmes d'échange de quotas d'émission de l'UE et du Royaume-Uni. Ces matières premières jouent un rôle crucial dans la performance environnementale des SAF et leur potentiel de réduction des émissions de l'aviation. La matière première la plus couramment utilisée est l'huile de cuisson usagée (UCO), suivie de la graisse animale, du carinata et du suif.

En 2024, les demandes de SAF dans le cadre du SCEQE et du SCEQE ont porté sur un total de 76 947 tonnes de matières premières, dont 43 778 tonnes dans le cadre du SCEQE et 33 169 tonnes dans le cadre du SCEQE.
Dans l'ensemble, environ 76 947 tonnes de matières premières ont été utilisées pour produire les SAF faisant l'objet d'une demande en 2024, 43 778 tonnes étant attribuées à des demandes au titre du SCEQE et 33 169 tonnes au titre du SCEQE. La répartition est la suivante :
Dans le cadre du SCEQE :
- Huiles de cuisson usagées (UCO) - 40 310 tonnes
- Graisses animales - 2 692 tonnes
- Suif - 62 tonnes
- Carinata - 712 tonnes
Dans le cadre du système britannique d'échange de quotas d'émission :
- Huile de cuisson usagée (UCO) - 33 169 tonnes, dont environ 158 tonnes déclarées comme huile végétale.
Ces matières premières reflètent les types de matériaux durables actuellement disponibles et conformes aux réglementations de l'UE et du Royaume-Uni. Les matières premières à base de déchets telles que l'huile de cuisson usagée sont largement utilisées car elles permettent d'importantes économies de gaz à effet de serre et répondent à des critères de durabilité stricts. Si les exploitants d'aéronefs ne produisent pas eux-mêmes de SAF, ils passent des contrats avec des fournisseurs qui leur proposent des carburants en fonction de leur disponibilité et de leur conformité à la réglementation. La prédominance de l'UCO dans les matières premières déclarées souligne à la fois la disponibilité sur le marché et l'acceptation réglementaire.
La compréhension des différentes matières premières utilisées permet de mieux comprendre les fondements techniques des SAF et les réalités pratiques de l'approvisionnement en carburants durables dans l'industrie aéronautique.
Conclusion et perspectives
Chez Normec Verifavia, nous sommes fiers de jouer un rôle clé en aidant l'industrie aéronautique à évoluer vers un avenir plus propre en s'assurant que les déclarations d'émissions sont exactes et fiables. En 2024, nous avons vérifié 43 exploitants d'aéronefs déclarant utiliser des SAF, et ce nombre ne cesse d'augmenter d'année en année. La plupart des FAS utilisées proviennent de matières premières éprouvées telles que les huiles de cuisson usagées, qui restent aujourd'hui l'épine dorsale des carburants aéronautiques durables. Cela dit, il sera important d'explorer d'autres matières premières pour construire une offre plus diversifiée et plus résistante à mesure que le marché continue d'évoluer.
L'introduction de nouvelles règles pour la déclaration des SAF dans le MRR, telles que l'article 53a, constitue un élément important de l'histoire de cette année. Bien que cela ait conduit à une réduction de la quantité de SAF pouvant être déclarée, environ un tiers de moins que le total des SAF utilisées, il s'agit d'une étape importante pour que les déclarations restent équitables, transparentes et crédibles.
Alors que les réglementations se renforcent et que le paysage des carburants aéronautiques durables évolue, Normec Verifavia s'engage à soutenir l'industrie avec des services de vérification fiables et des analyses perspicaces, en aidant les opérateurs d'aéronefs à naviguer dans les complexités tout en avançant vers un avenir plus vert.
Vous avez des questions ?
Nos experts sont à votre service