Conseils pour l'application pratique du régime des frais extraterritoriaux
Le régime des frais extraterritoriaux, souvent appelé régime ET, est largement utilisé dans le secteur du travail intérimaire. Précédemment, nous avons écrit en détail sur les conditions d'application de ce régime. Lors des contrôles SNA de Normec VRO et des contrôles fiscaux de Forvis Mazars, nous rencontrons de nombreuses applications du régime des ET. Bien que le secteur du travail intérimaire soit maintenant souvent bien familiarisé avec les aspects arithmétiques du régime des ET, l'enregistrement administratif s'avère encore souvent un goulot d'étranglement. Dans cet article, Julisa Fereijra-Phelipa (Normec VRO) et Marco Zimmerman (Forvis Mazars) examinent certains problèmes courants liés au régime des ET et donnent des conseils pour améliorer les processus administratifs.
Défis administratifs liés à l'application du régime de la FE
Lors de nos inspections du SCN, nous sommes régulièrement confrontés à l'utilisation du système ET. Le manuel des normes du SCN contient des critères d'évaluation spécifiques sur le thème des échanges et de la FE, comme indiqué dans le rapport d'interprétation 2023-014a. Il y a quelques années, nous avons constaté des irrégularités, notamment en ce qui concerne l'échange correct des différents éléments de salaire. Il semble aujourd'hui que la plupart des agences pour l'emploi aient mis en place des processus solides pour s'assurer que l'aspect arithmétique de l'échange est correct. Aujourd'hui, au contraire, nous nous heurtons souvent à des failles dans le dossier administratif.
Cela commence par le fait de rendre plausible que quelqu'un est un employé de l'ET. Dans la pratique, il apparaît que de nombreuses entreprises ne respectent pas ou pas entièrement les six conditions de la convention. Par exemple, des documents essentiels, tels que la liste de recrutement ou la liste des résidents, sont souvent absents ou ne répondent pas aux exigences. Par conséquent, les agences pour l'emploi s'appuient souvent sur la doctrine de la preuve libre. Cependant, il s'avère que même dans ces cas, les dossiers sont souvent manquants ou incomplets. Nous recevons régulièrement des dossiers contenant uniquement un permis de conduire étranger, une preuve de propriété d'une voiture étrangère ou des enveloppes avec une adresse postale à l'étranger, sans autre contenu. En d'autres termes, il s'agit de documents qui ne prouvent pas nécessairement qu'un travailleur temporaire séjourne temporairement aux Pays-Bas pour des raisons professionnelles.
Goulets d'étranglement courants dans l'administration
Un autre goulet d'étranglement est la justification du montant des frais échangés. Par exemple, lors du remboursement des frais de voyage pour le congé dans les foyers en franchise d'impôt, l'administration fiscale demande une preuve des frais encourus. Les allocations de logement doivent également être justifiées par des documents tels que les contrats de location et les factures. Ces exigences administratives sont souvent négligées.
Conseils pour améliorer les choses
Julisa Fereijra-Phelipa conseille donc aux entreprises de recrutement de mettre en place des processus permettant de satisfaire d'abord aux exigences administratives, avant de procéder à l'échange des salaires. Cela permet non seulement d'éviter les erreurs, mais aussi de rassurer les deux parties. Comme nous le disons souvent dans le monde de l'inspection, "la confiance c'est bien, l'enregistrement c'est mieux".
Problèmes actuels - accumulation des congés
Lors de nos inspections, nous constatons également que le règlement relatif à l'ET suscite toujours des réflexions, même après 14 ans. Un exemple de problème actuel est l'accumulation des droits à congés. Les employés ayant conclu un accord de détachement, qui n'utilisent pas la clause d'agence, n'accumulent souvent pas suffisamment de droits à congés en raison de l'échange de salaires.
Pour bien comprendre cette situation, il est important de revenir brièvement sur le fonctionnement de la clause d'agence en combinaison avec les droits aux vacances. L'article 26, paragraphe 1, de la convention collective de travail pour les travailleurs intérimaires stipule que les travailleurs intérimaires ont droit à 16 2/3 heures de vacances ou à une partie proportionnelle de celles-ci par mois de travail complet. Pour les travailleurs intérimaires ayant une clause d'intérim, une exception s'applique, en vertu de laquelle (en 2024) 10,82 % doivent être réservés. Dans la pratique, cela signifie que les congés sont réservés en espèces en cas d'application de la clause d'agence, et accumulés en temps en cas d'application d'un contrat sans clause d'agence.
Cependant, l'échange de salaires pose un problème dans la méthodologie de calcul des logiciels d'intérim : les droits à congés sont calculés en euros après l'échange, mais divisés par le salaire horaire avant l'échange pour être payés au salaire d'origine. Cela peut conduire à ce que le droit aux vacances en temps ne soit pas suffisant pour les salariés qui n'ont pas de clause d'intérim.
Exemple
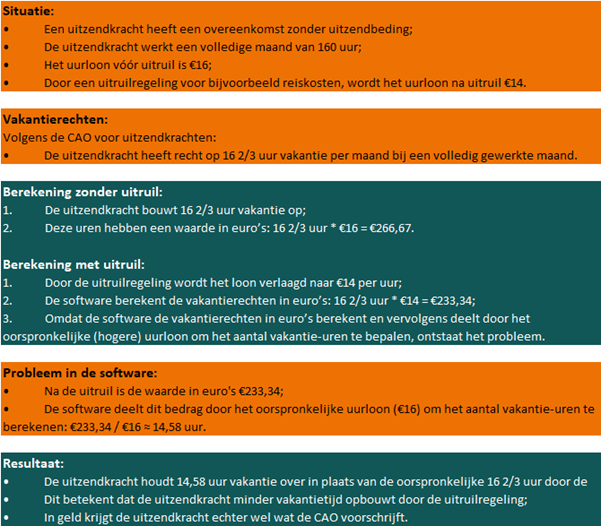
Les parties à la CCT ABU et NBBU ont expliqué que lors de la prise et du paiement des congés, le salaire après conversion devait être utilisé comme point de départ. Cela pose toutefois des problèmes de mise en œuvre, surtout lorsque le salaire minimum n'est pas échangé de manière structurelle. Pendant longtemps, il n'y a pas eu de consensus sur la manière de résoudre ce problème. En mai 2024, un accord de principe a été conclu sur la nouvelle convention collective de travail pour les travailleurs intérimaires, qui comprend un changement important : le taux de change pour le régime ET passe à 100/100 à partir du 1er janvier 2025, marquant une rupture avec le taux de change de 0,81 qui était en vigueur depuis 2010. Selon le nouveau texte de la CCT, qui entre en vigueur en même temps, les réserves et les droits seront désormais calculés sur les salaires avant le change, et non plus après le change, comme c'était le cas jusqu'à la fin de 2024. Le problème de la mise en œuvre antérieure est ainsi résolu pour l'avenir.
Le SNA, l'ABU et la NBBU se consultent encore sur le recouvrement rétroactif dans le cadre du label de qualité SNA, Normec VRO jouant un rôle consultatif en tant qu'organisme de contrôle.
Qu'est-ce que cela signifie pour votre inspection SNA ?
Si la situation décrite ci-dessus se présente, il en résultera provisoirement une non-conformité qui, une fois qu'il y aura eu consensus sur la solution, devra être rétablie.
Expériences pratiques de Forvis Mazars
Les agences de travail temporaire sont régulièrement confrontées à des contrôles fiscaux. Lorsqu'elles travaillent avec des travailleurs migrants, le régime de l'ET est souvent un point de discussion. Les goulets d'étranglement les plus fréquents concernent la justification des coûts remboursés ou exonérés d'impôts, mais aussi la question de savoir si le régime de la FE peut être appliqué à un employé. Des justificatifs détaillés sont exigés à des fins fiscales et peuvent consister en des formulaires de demande de remboursement, des reçus ou une étude complète des dépenses - cette dernière étant obligatoire pour les dépenses extraterritoriales remboursées sous la forme d'une somme forfaitaire.
Points d'achoppement fréquents lors des contrôles fiscaux
Le remboursement des congés dans les foyers constitue une pierre d'achoppement majeure. Les autorités fiscales exigent souvent plus de preuves qu'une simple estimation du nombre de voyages à domicile ; des formulaires de demande et des pièces justificatives supplémentaires sont nécessaires pour justifier l'indemnité de voyage exonérée d'impôt. Des problèmes se posent aussi souvent en ce qui concerne le logement. Il arrive qu'une indemnité nette apparaisse sur la fiche de paie alors que l'employeur fournit un logement en nature, ce qui donne lieu à des cotisations fiscales rétroactives.
Un autre point d'attention est la justification de l'allocation de vie chère (COLA) ou des frais de subsistance supplémentaires. Les montants de l'OLT sont souvent utilisés, mais le bureau des impôts déclare que seuls les membres de l'OLT sont autorisés à appliquer ces montants et que cela est inclus dans l'accord publié avec l'OLT. Cela signifie que les agences d'emploi doivent avoir leur propre justification pour l'allocation COLA, avec des montants spécifiques par pays.
Les solutions de Forvis Mazars
Pour répondre à ces défis, Forvis Mazars a développé sa propre méthode de calcul pour déterminer le surcoût de la vie, basée sur les statistiques d'EUROSTAT. Tous les six mois, Forvis Mazars calcule la différence de coût de la vie par pays, par rapport aux Pays-Bas, et fixe un montant hebdomadaire non imposable qui peut être versé aux employés.
Depuis l'introduction du salaire horaire minimum légal, l'indemnité COLA tient compte des heures de travail par secteur. À titre d'exemple, les travailleurs polonais peuvent actuellement percevoir un montant non imposable de 33,41 euros par semaine, et les travailleurs bulgares 23,48 euros pour une semaine de travail standard de 40 heures.
Si vous souhaitez en savoir plus sur la justification des montants COLA ou sur d'autres aspects d'un contrôle fiscal, veuillez contacter Marco Zimmerman.
Besoin d'aide pour la certification dans votre secteur ?
Besoin d'aide pour la certification dans votre secteur ?