Der Schifffahrtssektor steht vor einer Ära stark fragmentierter Emissionsvorschriften. Nach der schrittweisen Einführung des EU-Emissionshandelssystems (EU-ETS) wird die britische Regierung das britische Emissionshandelssystem (UK-ETS) ab dem 1. Juli 2026 offiziell auf den Schifffahrtssektor ausweiten.
Für Reeder, gewerbliche Charterer und Schiffsmanager ist die CO₂-Bepreisung nicht mehr nur eine Angelegenheit der EU, sondern mittlerweile auch eine gesetzliche Verpflichtung im Vereinigten Königreich. Unabhängig vom Flaggenstaat eines Schiffes ist jedes Handelsschiff mit einer Bruttoraumzahl (BRZ) von 5.000 oder mehr, das einen Hafen unter britischer Gerichtsbarkeit anläuft, gesetzlich verpflichtet, Treibhausgasemissionen zu überwachen, zu melden und Emissionszertifikate abzugeben.
Grundprinzipien: Geltungsbereich, geografische Ausdehnung und Ausnahmen
Das britische Emissionshandelssystem (ETS) für die Schifffahrt basiert auf präzisen Schiffskennzahlen, Definitionen von Treibhausgasen und geografischen Reiseparametern. Betreiber müssen diese Rahmenbedingungen verstehen, um ihre Compliance-Verpflichtungen genau berechnen zu können.
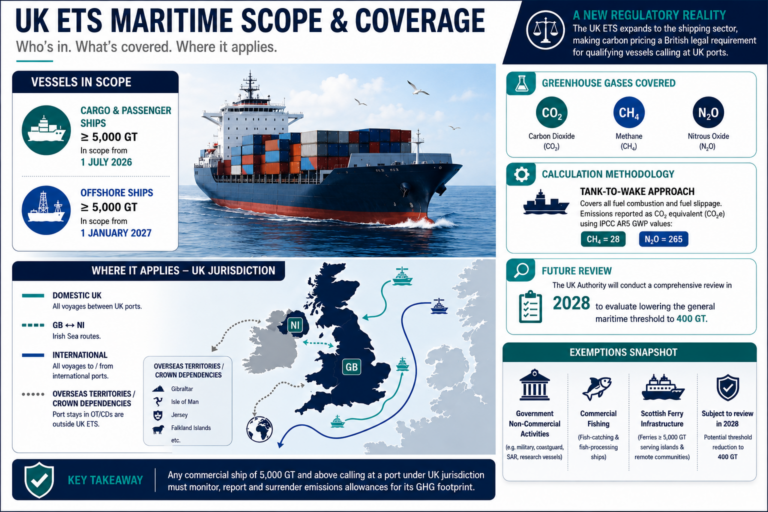
Schiffe, die in den Geltungsbereich fallen
Fracht- und Passagierschiffe: Das System gilt ab dem 1. Juli 2026 streng für Fracht- und Passagierschiffe mit einer Bruttoraumzahl (GT) von 5.000 oder mehr.
Offshore-Schiffe: Die Einbeziehung von Offshore-Schiffen (5.000 BRZ+) wurde bewusst auf den 1. Januar 2027 verschoben. Diese strategische Verzögerung stimmt den Zeitplan des Vereinigten Königreichs ausdrücklich mit der Ausweitung des EU-Emissionshandelssystems auf Offshore-Schiffe ab, um Marktstörungen oder Umleitungen von Schiffen zur Umgehung des Systems zu verhindern.
Vom Geltungsbereich erfassteEmissionen
Erfasste Gase: Die Vorschriften gehen über Kohlendioxid allein hinaus und umfassen Kohlendioxid (CO₂), Methan (CH₄) und Lachgas (N₂O).
Berechnungsrahmen: Die Emissionen werden auf „ Tank-to-Wake“-Basis ermittelt, wobei sowohl die Verbrennung als auch der Kraftstoffverlust berücksichtigt werden. Um die Genauigkeit gemäß den internationalen Berichtsstandards im Rahmen des Pariser Abkommens zu gewährleisten, werden Methan und Lachgas auf der Basis von Kohlendioxidäquivalenten (CO₂e) angegeben, wobei die Werte für das Treibhauspotenzial (GWP) aus dem Fünften Sachstandsbericht (AR5) des IPCC verwendet werden (CH₄ = 28; N₂O = 265).
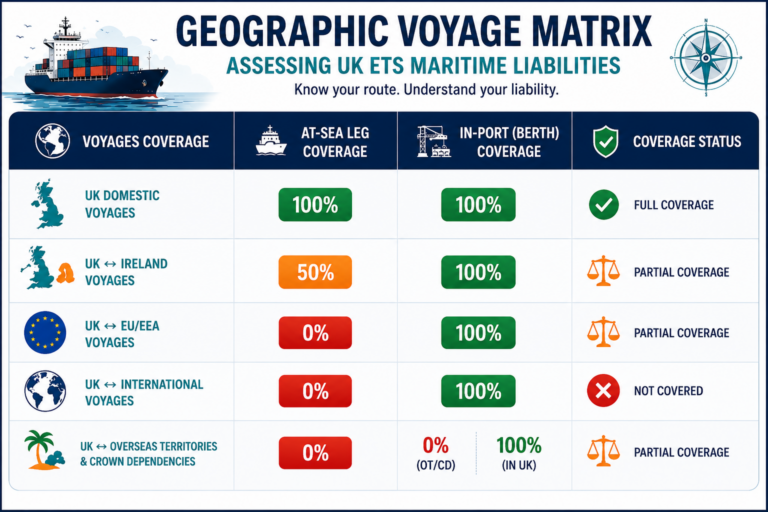
Die Vorschriften berechnen die Gesamtmenge der britischen Emissionszertifikate (UKA) eines Unternehmens auf der Grundlage spezifischer Reiseprofile:
Reiseprofil / Lage des Anlaufhafens
Verpflichtung für die Seereise
Verpflichtung im Hafen (am Liegeplatz)
Regulatorischer Kontext und grenzüberschreitende Besonderheiten
Verkehr zwischen britischen Häfen (Inland)
100 %
100 %
Umfasst Standard-Küstenfahrten und „Kreuzfahrten ins Nirgendwo“, die im selben britischen Hafen beginnen und enden.
Großbritannien → Nordirland
50 %
100 %
Strategisch mit einem Rabatt von 50 % angewendet, um Unterschiede bei den CO₂-Preisen über die Irische See hinweg zu verhindern und die Umgehung von Routen über die Republik Irland zu unterbinden.
Britischer Hafen → EU-/EWR-Mitgliedstaat
0 %
100 %
Der Seetransport unterliegt nach britischen Vorschriften einem Steuersatz von 0 % (Anmerkung: Das EU-Emissionshandelssystem (EU-ETS) deckt 50 % dieses Seetransports ab). Aufenthalte in britischen Häfen sind zu 100 % steuerpflichtig.
Britischer Hafen → Internationaler Hafen
0 %
100 %
Internationale Seestrecken sind von vornherein ausgenommen. Allerdings wird der gesamte Kraftstoffverbrauch berücksichtigt, der entsteht, während das Schiff in einem britischen Hafen vor Anker liegt oder festgemacht ist.
Fahrten zu und von britischen Überseegebieten / Kronbesitzungen
0 %
0 % (in Überseegebieten/Kronbesitzungen)/ 100 % (im Vereinigten Königreich)
Gilt für Routen, die Gebiete wie Gibraltar, die Falklandinseln, die Isle of Man oder Jersey betreffen. Aufenthalte in Häfen innerhalb der Überseegebiete/Kronbesitzungen sind vollständig von der Abgabe befreit.
Ausnahmen vom britischen Emissionshandelssystem (UK ETS )
Die britische Behörde hat in bestimmten Fällen ausdrückliche gesetzliche Ausnahmen vom britischen Emissionshandelssystem (UK ETS) festgelegt –
Nichtkommerzielle staatliche Aktivitäten: Militär, Zoll-/Grenzkontrolle, Polizei, Küstenwache, Such- und Rettungsdienste, Feuerwehr, humanitäre Hilfe sowie staatliche Forschungsschiffe sind vollständig von Melde- und Abgabepflichten befreit.
Kommerzielle Fischerei: Fischereifahrzeuge und Fischverarbeitungsschiffe sind ausgenommen, um die Angleichung an das EU-Emissionshandelssystem (EU-ETS) zu gewährleisten, in dem Fischereiflotten weiterhin vom Geltungsbereich der CO₂-Bepreisung ausgenommen sind.
Schottische Fährinfrastruktur: Fähren mit mehr als 5.000 BRZ, die die schottischen Inseln und abgelegene Gemeinden auf der Halbinsel bedienen, sind von dem System ausgenommen. Dies schützt lebenswichtige Versorgungswege vor den Auswirkungen auf Ticket- und Frachtpreise gemäß den gesetzlichen Bestimmungen des „Islands (Scotland) Act 2018“.
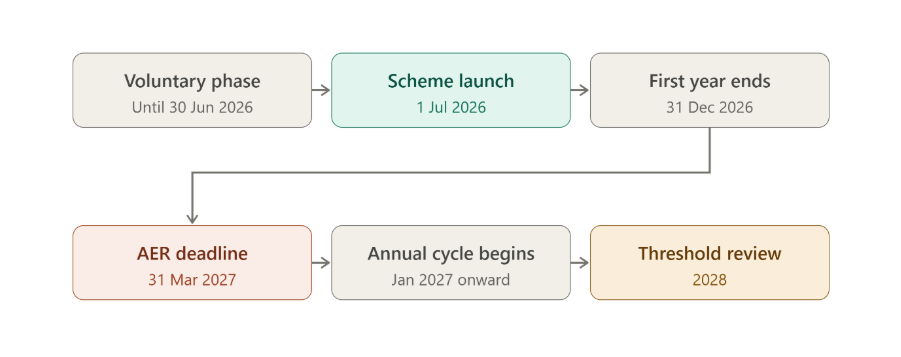
Diese zentralen Ausnahmen sowie der Schwellenwert von 5.000 BRZ sind nicht dauerhaft. Die britische Behörde hat für das Jahr 2028 eine umfassende Systemüberprüfung in Auftrag gegeben, in deren Rahmen eine formelle Bewertung durchgeführt wird, um festzustellen, ob der allgemeine Schwellenwert für den Seeverkehr auf 400 BRZ gesenkt werden kann.
Definition des Betreibers / der verantwortlichen Stelle
Ein entscheidender Schritt für eine Reederei besteht darin, festzustellen, welche juristische Person die Verpflichtung gegenüber der britischen Regierung trägt.
Die standardmäßige juristische Person: Die rechtliche und finanzielle Verantwortung für die Einhaltung der Vorschriften liegt ausschließlich beim eingetragenen Eigner des Schiffes.
Der Delegationsmechanismus: Der eingetragene Eigner kann sich dafür entscheiden, alle Compliance-Verpflichtungen im Rahmen des britischen ETS formell an ein externes Schiffsmanagementunternehmen zu delegieren – insbesondere an das ISM-Unternehmen oder den Inhaber des Document of Compliance (DOC).
Das Mandatsdokument: Damit die Übertragung anerkannt wird, müssen beide Parteien eine rechtsverbindliche, unterzeichnete schriftliche Vereinbarung (Mandatsdokument) unterzeichnen. Dieses Mandat muss in das digitale Compliance-System hochgeladen werden. Wenn die Aufsichtsbehörde die Dokumentation als unzureichend oder fehlend erachtet, geht die Verantwortung wieder auf den eingetragenen Eigner über.
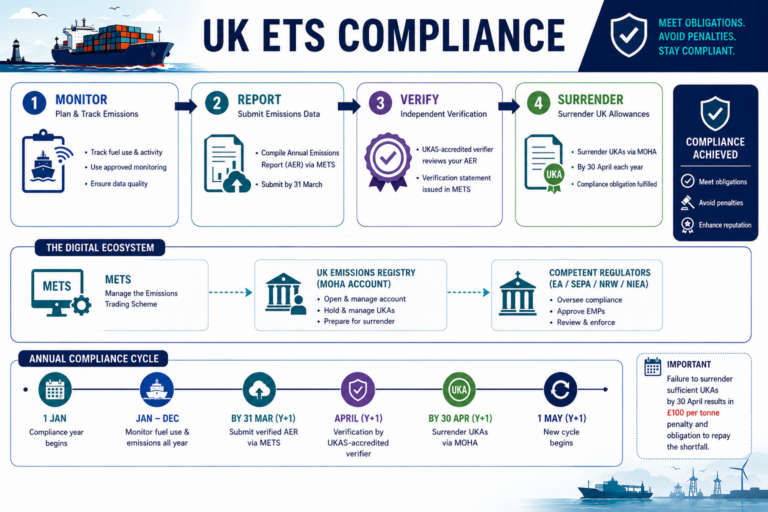
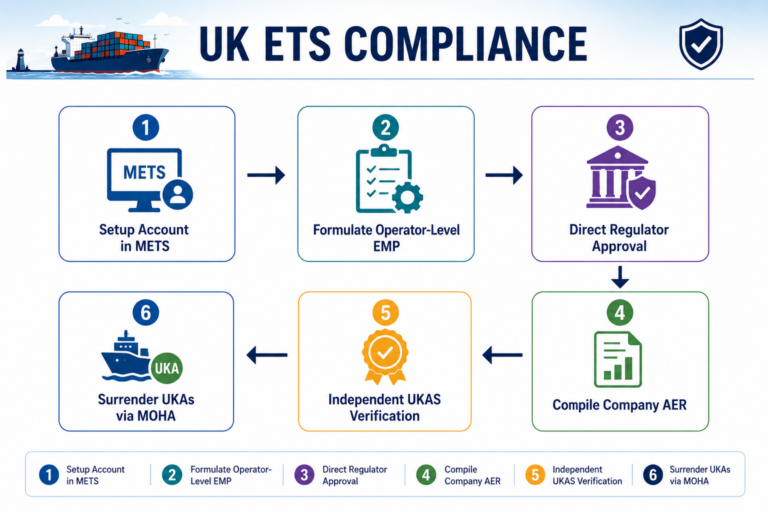
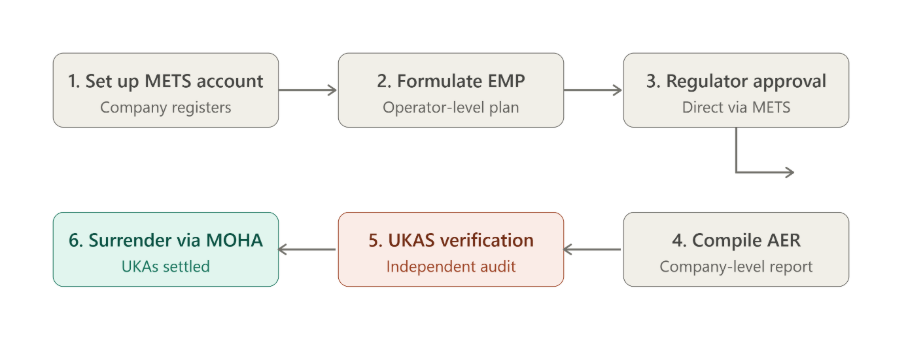
Um Verstöße gegen die Vorschriften zu vermeiden, müssen Schiffsbetreiber einen strengen Datenmanagementzyklus einführen.
Schritt 1: Erstellung des Emissionsüberwachungsplans (EMP)
Jeder Schifffahrtsbetreiber muss einen technischen Emissionsüberwachungsplan (EMP) erstellen, der die Kraftstoffmessgeräte, die Erfassung der Quelldaten und die schiffspezifischen Parameter definiert.
Auf Unternehmensebene, nicht auf Schiffebene: Die Betreiber reichen keine separaten Pläne für jedes einzelne Schiff ein. Sie führen einen einzigen unternehmensweiten EMP, in dem alle vom System erfassten Schiffe des Unternehmens aufgelistet und zusammengefasst sind.
Das Genehmigungsverfahren: Im Gegensatz zu herkömmlichen MRV- und EU-ETS-Systemen sind keine unabhängigen externen Prüfer erforderlich, um den Überwachungsplan zu überprüfen oder zu genehmigen. Der EMP wird direkt über METS bei der zuständigen britischen Aufsichtsbehörde eingereicht, die die alleinige Befugnis zur Erteilung von Genehmigungen besitzt.
Die 42-Tage-Regel: Für jedes Schiff, das erstmals in die Flotte eines Unternehmens aufgenommen wird oder eine aktive Fahrt unter britischer Gerichtsbarkeit antritt, muss der Betreiber spätestens 42 Tage nach Beginn dieser ersten maritimen Aktivität formell eine Änderung oder die Erstellung eines EMP beantragen.
Änderungen am Managementplan: Wesentliche gegenüber unwesentlichen Änderungen
Änderung des EMP nach Genehmigung
Wesentliche Änderungen
Der Antrag muss 14 Tage im Voraus eingereicht werden
Aufnahme eines Schiffes in die Flotte Neuer oder alternativer Kraftstoff Änderungen der Emissionsfaktoren Meldung von Emissionsminderungen
Unwesentliche Änderungen
Gebündelt; einzureichen bis zum 31. Dezember
Aktualisierungen interner Verfahren Änderungen der Kontaktdaten
Sobald ein Umweltmanagementplan (EMP) genehmigt wurde, werden künftige Änderungen in verschiedene regulatorische Kategorien eingeteilt:
Wesentliche Änderungen (Antrag14 Tage im Voraus erforderlich): Wesentliche Änderungen erfordern einen formellen Antrag auf Änderung des EMP, der 14 Tage vor Inkrafttreten der Änderung eingereicht werden muss. Dazu gehören unter anderem die Aufnahme eines Schiffes in die Flotte, die Einführung neuer oder alternativer Kraftstoffarten (einschließlich nachhaltiger Biokraftstoffe), die Aktualisierung der Kraftstoffüberwachungsmethode, die Änderung von Standardemissionsfaktoren oder die Nutzung zulässiger Kraftstoffmechanismen für einen Emissionsminderungsanspruch (ERC).
Nicht wesentliche Änderungen (jährliche Frist: 31. Dezember): Geringfügige administrative Anpassungen, wie die Aktualisierung interner Geschäftsabläufe oder die Änderung der Kontaktdaten für regulatorische Angelegenheiten, können gebündelt und spätestens bis zum 31. Dezember des Kalenderjahres, in dem sie erfolgen, als ein einziger Änderungsantrag eingereicht werden.
Schritt 2: Erstellung des jährlichen Emissionsberichts (AER)
Die Betreiber müssen die Daten während des gesamten Kalenderjahres kontinuierlich erfassen, um einen aggregierten jährlichen Emissionsbericht (AER) zu erstellen. Wie der Überwachungsplan wird auch der AER ausschließlich auf Unternehmensebene erstellt. Er bietet einen detaillierten Überblick über die Kraftstoffverbrauchswerte pro Schiff, woraufhin der gesamte Emissions-Fußabdruck des Unternehmens mathematisch berechnet wird.
Schritt 3: Unabhängige Überprüfung durch Dritte
Bevor ein AER bei der Regierung eingereicht werden kann, muss er von einem unabhängigen, kommerziellen Prüfer überprüft und genehmigt werden, der ausdrücklich von UKAS (United Kingdom Accreditation Service) akkreditiert ist. Die Prüfer überprüfen Fahrtenbücher und Bunkerlieferbelege, um zu bestätigen, dass die gemeldeten Emissionen mit den Parametern des von der Aufsichtsbehörde genehmigten Überwachungsplans übereinstimmen.
Zeitplan, Phasen und die Übergangsfrist für die „doppelte Einreichung“
Das britische Emissionshandelssystem (UK ETS) sieht einen speziellen Einführungsplan vor, der Reedereien ausreichend Zeit geben soll, sich an die digitalen Portale anzupassen, bevor erhebliche finanzielle Aufwendungen anfallen.
2026
2027
2028
Bis zum 30. Juni: Freiwillige Phase
1. Juli: Start des Seeverkehrssystems
31. März: AER-Frist 2026 (verifiziert )
31. März: AER-Frist 2027 (verifiziert )
30. April: Erste gemeinsame Abgabe von Emissionszertifikaten
Das erste verkürzte Systemjahr
Freiwillige Phase (bis zum 30. Juni 2026): Das METS-Portal steht vollständig zur Verfügung, um Konten anzulegen, sich mit der Software vertraut zu machen und EMPs kostenlos hochzuladen. Überwachungspläne, die in dieser Phase „grundsätzlich“ genehmigt werden, werden bei Start automatisch offiziell aktiv.
Offizieller Start (1. Juli 2026): Die Compliance-Verpflichtungen für die Schifffahrtsbranche treten rechtskräftig in Kraft. Die Betreiber müssen Aufzeichnungen für ein verkürztes Regeljahr von sechs Monaten führen, das bis zum 31. Dezember 2026 läuft.
Standardisierung (ab 2027): Das System kehrt zu einem normalen 12-monatigen Kalenderzyklus (1. Januar bis 31. Dezember) zurück.
Operativer Aktionsplan für Betreiber
Um sicherzustellen, dass alles vollständig vorbereitet ist, bevor die behördliche Durchsetzung in Kraft tritt, sollten Flottenleiter und Schiffsmanager unverzüglich die folgende Checkliste abarbeiten:
Festlegung der internen Zuständigkeiten: Legen Sie formell fest, ob der eingetragene Eigner oder der ISM-Schiffsmanager als designierter „maritimer Betreiber“ für jedes Schiff der Flotte fungieren wird.
Die rechtlichen Vollmachten vollständig festlegen: Wird die Verantwortung an einen ISM-Manager delegiert, müssen formelle schriftliche Vollmachtsdokumente erstellt und von den Vorständen der beteiligten Unternehmen unterzeichnet werden.
Registrierung für den Zugang zu METS: Füllen Sie die Online-Registrierungsformulare aus, um das Unternehmensprofil anzulegen und sofortigen Zugang zum Portal zu erhalten. (Referenzlinks: METS Teil 1 – Konto erstellen, METS Teil 2 – Anmelden 1 )
Datenanbieter an Bord: Wählen Sie den UKAS-akkreditierten externen Prüfer des Unternehmens formell innerhalb der METS-Plattform aus, um automatisierte Datenabläufe zu ermöglichen.
Erstellen Sie ein MOHA-Konto: Führen Sie die Onboarding-Schritte des Registerverwalters durch, um ein „Maritime Operator Holding Account“ im britischen Emissionsregister anzulegen und so zukünftige Käufe von Emissionszertifikaten vorzubereiten.
Entwicklung des EMP auf Unternehmensebene: Erfassen Sie die technischen Spezifikationen der Flotte und die Methoden zur Kraftstofferfassung, um den aggregierten Überwachungsplan auf Betreiberebene zur Genehmigung zu erstellen. (Referenzlink: METS Teil 4 – EMP-Kontodaten, METS Teil 4.1 – Emissionsüberwachung )
Aktualisieren Sie kommerzielle Charterverträge: Überprüfen Sie alle aktiven Zeitcharterverträge, um transparente Klauseln bezüglich der Aufteilung der CO₂-Kosten und des Datenaustauschs aufzunehmen.
Möchten Sie ein sicheres und gesundes Arbeits- und Lebensumfeld schaffen?
Wir prüfen, inspizieren und zertifizieren, damit Unternehmen sicher, schnell, effizient und kostengünstig innovativ sein können.
Verwandte Nachrichtenartikel
18 Juni 2026
Die strategische Roadmap für 2026: Der Weg zur abschließenden Abrechnung der CORSIA-Phase 1
Die erste Phase von CORSIA geht in die letzten Monate. Für die meisten Betreiber stellte der Berichtszyklus 2025 – der bis zum 30. April 2026 von unabhängigen Stellen verifiziert werden muss – die strengste Datenaufbereitung seit Beginn des Programms dar. Ein verifizierter Bericht ist jedoch lediglich der „Eingabewert“ für eine umfassendere finanzielle Gleichung.
Im Laufe des Jahres 2026 bewegt sich die Branche in einer zweigleisigen Realität:
Rückwirkende Abrechnung: Abschluss der finanziellen Verpflichtungen für 2025.
Prospektive Überwachung: Sicherstellung, dass das Verbrennungsjahr 2026, das letzte Jahr der ersten Phase, vor Ablauf der Verifizierungsfrist im April 2027 mit absoluter Präzision erfasst wird.
18 Juni 2026
UK ETS: Konsultation zur Behandlung von nachhaltigem Flugkraftstoff (SAF)
Die Behörde für das britische Emissionshandelssystem (UK ETS) hat eine Konsultation gestartet, um die Meinungen der Interessengruppen zur künftigen Behandlung von SAF im Rahmen des UK ETS einzuholen, insbesondere vor dem Hintergrund der Einführung der britischen SAF-Vorgabe. Die Konsultation untersucht mögliche Änderungen hinsichtlich der Zulassungskriterien für SAF, der Nachhaltigkeitsanforderungen, der Schwellenwerte für Treibhausgas-Einsparungen (GHG) sowie der Bilanzierungsmethoden mit dem Ziel, die politische Abstimmung zu stärken und die Dekarbonisierung des Luftverkehrssektors zu unterstützen.
18 Juni 2026
Einhaltung der ReFuelEU-Luftfahrtvorschriften im Jahr 2025: Umfang der Überprüfung und Muster der Einhaltung
ReFuelEU Aviation (Verordnung (EU) 2023/2405) ist eine der wichtigsten Maßnahmen der Europäischen Union zur Reduzierung der Luftverkehrsemissionen durch die verstärkte Nutzung nachhaltiger Flugkraftstoffe und die Eindämmung des „Economic Tankering“. Für Luftfahrzeugbetreiber schreibt Artikel 5 Absatz 1 vor, dass mindestens 90 % des jährlichen Flugkraftstoffbedarfs für Flüge, die von einem Flughafen in der Union abfliegen, an diesem Flughafen in der Union betankt werden müssen. Wird dieser Schwellenwert nicht erreicht, kommt Artikel 5 Absatz 2 zur Begründung zur Anwendung, und die Leitlinien sowie das Überwachungstool der EASA unterstützen den Überwachungs- und Berichtsprozess. Das Berichtsjahr 2025 ist zudem das erste, in dem die zuständigen Behörden Sanktionen wegen Nichteinhaltung von Artikel 5 Absatz 1 der ReFuelEU-Luftfahrtverordnung 2023/2405 verhängen können.
Im Jahr 2024, dem ersten Berichtsjahr, bestand die größte Herausforderung darin, den Überwachungs- und Berichtsprozess selbst zu etablieren. Im Jahr 2025 ist die Situation weiter fortgeschritten. Die Frage lautet nicht mehr nur, ob die Betreiber Berichte vorlegen, sondern was die Berichte über das Einhaltungsverhalten und die Qualität der Begründungen aussagen. Hier kommen die in diesem Jahr verifizierten Informationen zum Tragen.
17 Juni 2026
Orientierung in der SAF-Dokumentation: Häufige Herausforderungen und bewährte Vorgehensweisen
Da die Einführung von nachhaltigem Flugkraftstoff (SAF) im Rahmen der Luftfahrtvorschriften weiter zunimmt, sind die Qualität der Dokumentation und die Rückverfolgbarkeit zu zentralen Schwerpunkten bei der Berichterstattung über SAF sowie bei Verifizierungsmaßnahmen geworden. SAF bietet zwar erhebliche ökologische Vorteile, doch um die Einhaltung der Vorschriften nachweisen zu können, müssen Betreiber während des gesamten Berichtszeitraums genaue, vollständige und überprüfbare Aufzeichnungen führen.
Aufgrund unserer Erfahrungen bei der Unterstützung von Akteuren der Luftfahrtbranche bei Compliance- und Verifizierungsmaßnahmen haben sich mehrere wiederkehrende Herausforderungen herauskristallisiert. Glücklicherweise lassen sich viele dieser Probleme durch frühzeitige Planung und proaktive Zusammenarbeit mit Kraftstofflieferanten und zuständigen Behörden bewältigen.
01 Mai 2026
EU führt Rahmenwerk für die Zertifizierung der Kohlenstoffentfernung (CRCF) ein
Die Europäische Union hat mit der Verabschiedung der Verordnung (EU) 2024/3012 zur Schaffung des Zertifizierungsrahmens für die Kohlenstoffentfernung (CRCF) einen bedeutenden Schritt in Richtung Klimaneutralität getan.
01 Mai 2026
Geltungsbereich der CSRD eingeschränkt: Müssen Sie Nachhaltigkeitsberichte dennoch überprüfen?
Die Omnibus-„Inhaltsrichtlinie“ der Europäischen Kommission trat am 18. März 2026 in Kraft und brachte nach mehr als einem Jahr der Verhandlungen endgültige Klarheit in Bezug auf die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen. Die EU-Mitgliedstaaten haben nun bis zum 19. März 2027 Zeit, die Änderungen in nationales Recht umzusetzen. Für Organisationen, die der CSRD unterliegen, ist dies der richtige Zeitpunkt, um Ihre Verifizierungsplanung mit Zuversicht anzupassen. Die Frage ist nicht mehr, ob die CSRD Anwendung findet, sondern ob Ihre Organisation weiterhin in den Anwendungsbereich fällt – und falls nicht, ob eine freiwillige Verifizierung weiterhin Ihren Geschäftszielen dient.
01 Mai 2026
ETS 2 – Erster Verifizierungszyklus abgeschlossen: Erkenntnisse aus der frühen Umsetzung
Die ETS-2-Überprüfungen für den ersten Berichtszyklus sind nun abgeschlossen, was einen wichtigen Meilenstein bei der Ausweitung des EU-Kohlenstoffmarktes auf Verkehrs- und Gebäudekraftstoffe darstellt.
Newsletter abonnieren
Bleiben Sie auf dem Laufenden über die neuesten Nachrichten, exklusive Updates und wertvolle Einblicke.
Verwandte Dienstleistungen
Versand EU-Emissionshandelssystem
UK-Emissionshandelssystem für die Schifffahrt
Dashboard zur Emissionsüberprüfung
Überprüfung des britischen Emissionshandelssystems für den Luftverkehr