Le secteur maritime s'apprête à entrer dans une ère de réglementations très fragmentées en matière d'émissions. Suite à la mise en place progressive du système communautaire d'échange de quotas d'émission (SCEQE), le gouvernement britannique étendra officiellement le système britannique d'échange de quotas d'émission (UK-ETS) au secteur maritime à compter du 1er juillet 2026.
Pour les armateurs, les affréteurs commerciaux et les gestionnaires de navires, la tarification du CO₂ n’est plus seulement une question relevant de l’Union européenne, mais constitue désormais également une obligation légale au Royaume-Uni. Quel que soit l’État du pavillon d’un navire, tout navire marchand d’une jauge brute (GT) égale ou supérieure à 5 000 faisant escale dans un port relevant de la juridiction britannique est légalement tenu de de surveiller et de déclarer ses émissions de gaz à effet de serre, ainsi que de remettre des quotas d'émission.
Principes fondamentaux : champ d’application, portée géographique et exemptions
Le système britannique d’échange de quotas d’émission (ETS) pour le secteur maritime repose sur des indicateurs précis relatifs aux navires, des définitions des gaz à effet de serre et des paramètres géographiques de voyage. Les exploitants doivent comprendre ce cadre réglementaire afin de pouvoir calculer avec précision leurs obligations de conformité.
Navires relevant du champ d’application
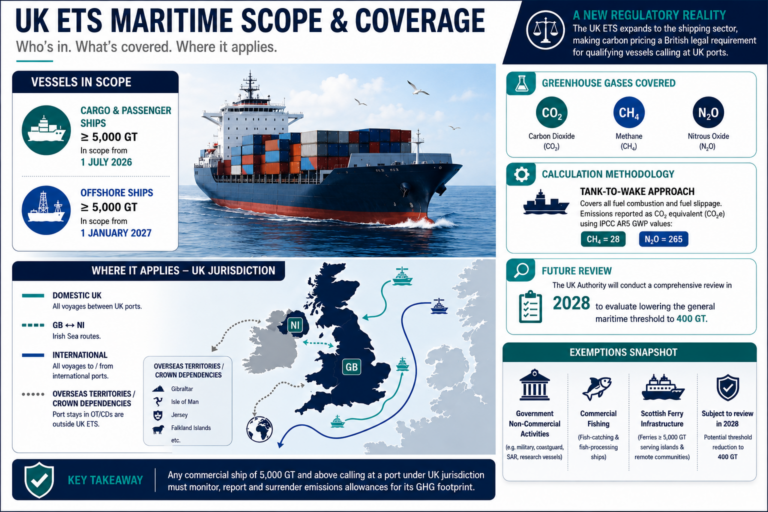
Navires de fret et de passagers : à compter du 1er juillet 2026, le système s’appliquera strictement aux navires de fret et de passagers dont la jauge brute (GT) est égale ou supérieure à 5 000.
Navires offshore : l’intégration des navires offshore (5 000 GT+) a été délibérément reportée au 1er janvier 2027. Ce report stratégique aligne expressément le calendrier du Royaume-Uni sur l’extension du système communautaire d’échange de quotas d’émission aux navires offshore, afin d’éviter toute perturbation du marché ou tout détournement de navires visant à contourner le système.
Émissions couvertespar le champ d’application
Gaz pris en compte : la réglementation va au-delà du seul dioxyde de carbone et couvre le dioxyde de carbone (CO₂), le méthane (CH₄) et le protoxyde d’azote (N₂O).
Cadre de calcul : les émissions sont déterminées selon le principe « tank-to-wake », qui tient compte à la fois de la combustion et des pertes de carburant. Afin de garantir la précision conformément aux normes internationales de déclaration dans le cadre de l’Accord de Paris, le méthane et le protoxyde d’azote sont exprimés en équivalents dioxyde de carbone (CO₂e), en utilisant les valeurs du potentiel de réchauffement global (PRG) issues du cinquième rapport d’évaluation (AR5) du GIEC (CH₄ = 28 ; N₂O = 265).
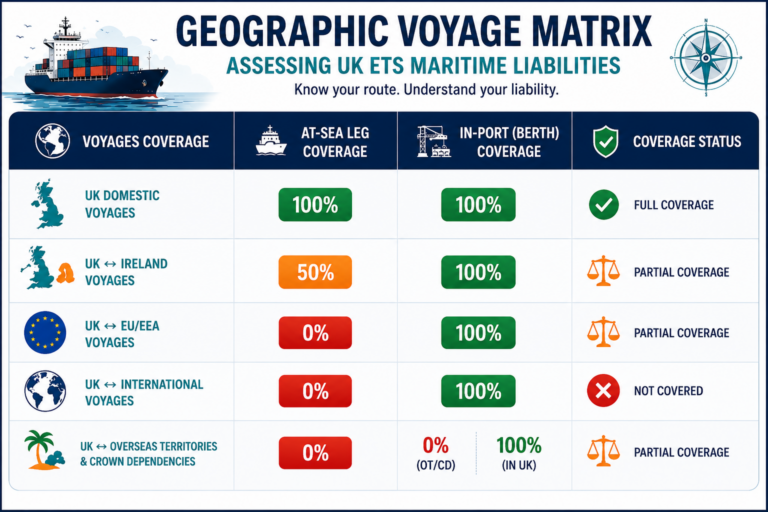
La réglementation calcule le volume total de quotas d’émission britanniques (UKA) d’une entreprise sur la base de profils de voyage spécifiques :
Profil de voyage / Localisation du port d’escale
Obligation relative au voyage maritime
Obligation dans le port (à quai)
Contexte réglementaire et particularités transfrontalières
Trafic entre ports britanniques (intérieur du pays)
100 %
100 %
Comprend les trajets côtiers standard et les « croisières sans destination » qui commencent et se terminent dans le même port britannique.
Grande-Bretagne → Irlande du Nord
50 %
100 %
Appliqué de manière stratégique avec une réduction de 50 % afin d’éviter les disparités de prix du CO₂ de part et d’autre de la mer d’Irlande et d’empêcher le contournement des itinéraires passant par la République d’Irlande.
Port britannique → État membre de l’UE/EEE
0 %
100 %
Conformément à la réglementation britannique, le transport maritime est soumis à un taux d’imposition de 0 % (remarque : le système d’échange de quotas d’émission de l’UE (SEQE-UE) couvre 50 % de ce transport maritime). Les escales dans les ports britanniques sont imposables à 100 %.
Port britannique → Port international
0 %
100 %
Les trajets maritimes internationaux sont d'emblée exonérés. Toutefois, la totalité de la consommation de carburant générée pendant que le navire est à l'ancre ou amarré dans un port britannique est prise en compte.
Trajets à destination et en provenance des territoires d'outre-mer britanniques / possessions de laCouronne
0 %
0 % (dans les territoires d'outre-mer / possessions de la Couronne) / 100 % (au Royaume-Uni)
S'applique aux itinéraires desservant des territoires tels que Gibraltar, les îles Malouines, l'île de Man ou Jersey. Les escales dans les ports situés dans les territoires d'outre-mer / possessions de la Couronne sont entièrement exonérées de la taxe.
Exceptions au système britannique d'échange de quotas d'émission (UK ETS )
L’autorité britannique a défini, dans certains cas, des exemptions légales expresses au système britannique d’échange de quotas d’émission (UK ETS) –
Activités publiques non commerciales : l’armée, les douanes et les contrôles aux frontières, la police, les garde-côtes, les services de recherche et de sauvetage, les pompiers, l’aide humanitaire ainsi que les navires de recherche publics sont entièrement exemptés des obligations de déclaration et de paiement de la taxe.
Pêche commerciale : les navires de pêche et les navires de transformation du poisson sont exclus afin d’assurer l’alignement sur le système communautaire d’échange de quotas d’émission (EU-ETS), dans lequel les flottes de pêche restent exclues du champ d’application de la tarification du CO₂.
Infrastructures de traversiers écossais : les traversiers de plus de 5 000 GT desservant les îles écossaises et les communautés isolées de la péninsule sont exclus du système. Cette mesure protège les voies d’approvisionnement vitales contre les répercussions sur les prix des billets et du fret, conformément aux dispositions légales de la loi de 2018 sur les îles (Écosse) (« Islands (Scotland) Act 2018 »).
Ces exemptions clés, ainsi que le seuil de 5 000 GT, ne sont pas permanents. Les autorités britanniques ont commandé une révision complète du système pour l’année 2028, dans le cadre de laquelle une évaluation formelle sera menée afin de déterminer si le seuil général applicable au transport maritime peut être abaissé à 400 GT.
Définition de l’exploitant / de l’entité responsable
Une étape cruciale pour une compagnie maritime consiste à déterminer quelle personne morale est tenue de respecter ses obligations envers le gouvernement britannique.
La personne morale par défaut : la responsabilité juridique et financière du respect de la réglementation incombe exclusivement au propriétaire enregistré du navire.
Le mécanisme de délégation : le propriétaire enregistré peut choisir de déléguer formellement toutes les obligations de conformité au titre du système britannique d’échange de quotas d’émission (ETS) à une société externe de gestion de navires – en particulier à la société ISM ou au titulaire du Document de conformité (DOC).
Le document de mandat : pour que le transfert soit reconnu, les deux parties doivent signer un accord écrit juridiquement contraignant (document de mandat). Ce mandat doit être téléchargé dans le système numérique de conformité. Si l’autorité de contrôle estime que la documentation est insuffisante ou manquante, la responsabilité revient alors au propriétaire enregistré.
Le cycle opérationnel du système britannique d’échange de quotas d’émission (UK ETS)
Afin d’éviter toute infraction à la réglementation, les exploitants de navires doivent mettre en place un cycle rigoureux de gestion des données.
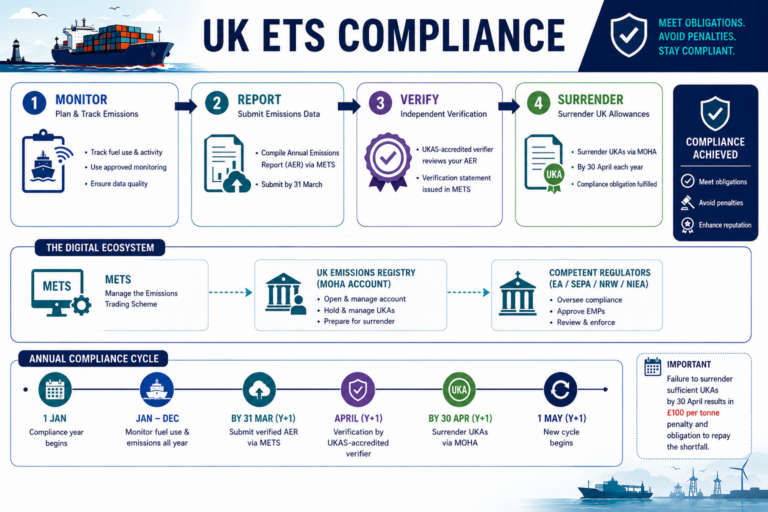
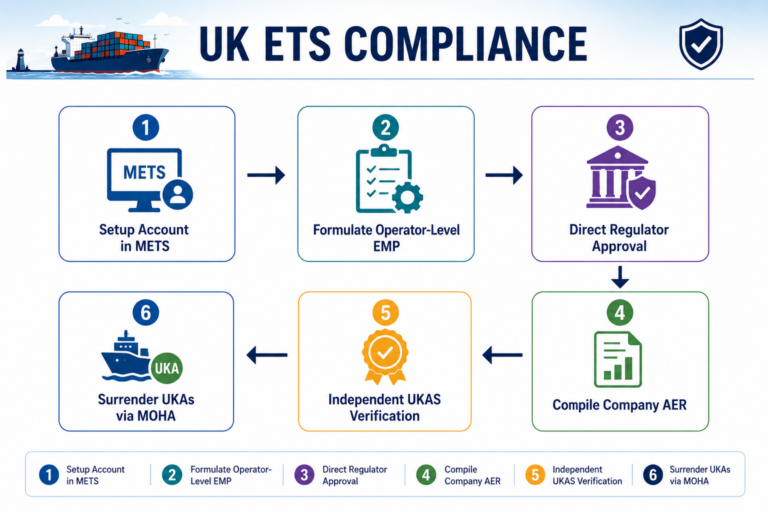
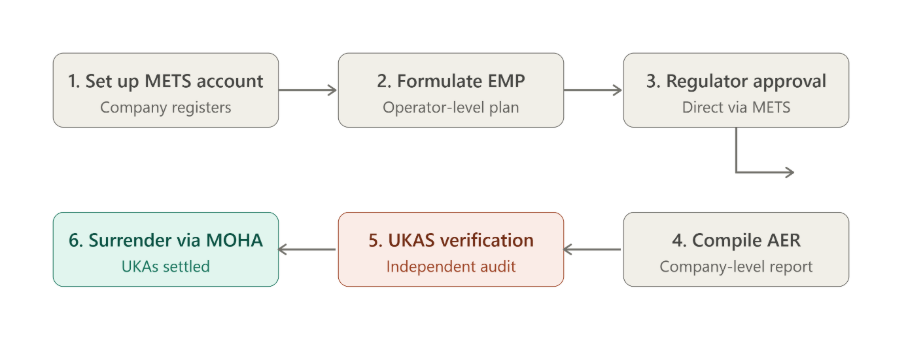
Étape 1 : élaboration du plan de surveillance des émissions (EMP)
Chaque exploitant de navire doit établir un plan technique de surveillance des émissions (EMP) qui définit les appareils de mesure de la consommation de carburant, la collecte des données sources et les paramètres spécifiques au navire.
Au niveau de l’entreprise, et non au niveau du navire : les exploitants ne soumettent pas de plans distincts pour chaque navire. Ils tiennent un seul EMP à l’échelle de l’entreprise, dans lequel tous les navires de la société couverts par le système sont répertoriés et regroupés.
La procédure d’autorisation : contrairement aux systèmes MRV et EU-ETS traditionnels, aucun auditeur externe indépendant n’est requis pour vérifier ou approuver le plan de surveillance. L’EMP est soumis directement via METS à l’autorité de régulation britannique compétente, qui détient le pouvoir exclusif d’octroyer les autorisations.
La règle des 42 jours : pour tout navire intégré pour la première fois à la flotte d’une entreprise ou effectuant un voyage actif sous juridiction britannique, l’exploitant doit demander officiellement la modification ou la création d’un EMP au plus tard 42 jours après le début de cette première activité maritime.
Modifications apportées au plan de gestion : modifications substantielles et non substantielles
Modification de l’EMP après autorisation
Modifications substantielles
La demande doit être soumise 14 jours à l’avance
Ajout d’un navire à la flotte Carburant nouveau ou alternatif Modifications des facteurs d'émission Déclaration des réductions d'émissions
Modifications mineures
Regroupés ; à soumettre avant le 31 décembre
Mises à jour des procédures internes Modifications des coordonnées
Une fois qu’un plan de gestion environnementale (PGE) a été approuvé, les modifications futures sont classées en différentes catégories réglementaires :
Modifications substantielles (demande à déposer 14 jours à l’avance) : les modifications substantielles nécessitent une demande formelle de modification du PEM, qui doit être déposée 14 jours avant l’entrée en vigueur de la modification. Cela comprend, entre autres, l’ajout d’un navire à la flotte, l’introduction de types de carburants nouveaux ou alternatifs (y compris les biocarburants durables), la mise à jour de la méthode de suivi des carburants, la modification des facteurs d’émission standard ou l’utilisation de mécanismes de carburant éligibles pour un crédit de réduction d’émissions (ERC).
Modifications non substantielles (date limite annuelle : 31 décembre) : Les ajustements administratifs mineurs, tels que la mise à jour des procédures internes ou la modification des coordonnées pour les questions réglementaires, peuvent être regroupés et soumis sous la forme d’une seule demande de modification au plus tard le 31 décembre de l’année civile au cours de laquelle ils ont lieu.
Étape 2 : Établissement du rapport annuel sur les émissions (AER)
Les exploitants doivent collecter les données de manière continue tout au long de l’année civile afin d’établir un rapport annuel d’émissions (AER) agrégé. Tout comme le plan de surveillance, l’AER est établi exclusivement au niveau de l’entreprise. Il offre un aperçu détaillé des valeurs de consommation de carburant par navire, à partir desquelles l’empreinte carbone totale de l’entreprise est calculée mathématiquement.
Étape 3 : Vérification indépendante par un tiers
Avant de pouvoir être soumis au gouvernement, un AER doit être vérifié et approuvé par un auditeur commercial indépendant, expressément accrédité par l’UKAS (United Kingdom Accreditation Service). Les auditeurs vérifient les carnets de bord et les justificatifs de ravitaillement en carburant afin de confirmer que les émissions déclarées sont conformes aux paramètres du plan de surveillance approuvé par l’autorité de contrôle.
Calendrier, phases et période de transition pour la « double soumission »
Le système britannique d’échange de quotas d’émission (UK ETS) prévoit un calendrier de mise en œuvre spécifique destiné à donner aux armateurs suffisamment de temps pour s’adapter aux portails numériques avant d’engager des dépenses financières importantes.
2026
2027
2028
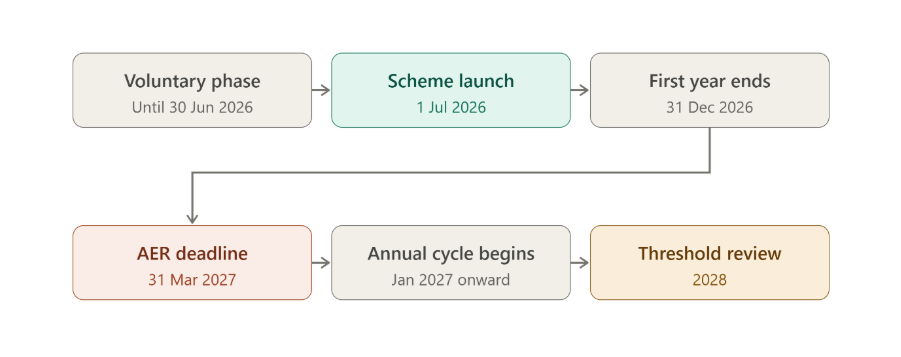
Jusqu'au 30 juin : phase volontaire
1er juillet : lancement du système pour le transport maritime
31 mars : date limite AER 2026 (vérifiée)
31 mars : date limite AER 2027 (vérifiée)
30 avril : première remise commune des quotas d'émission
Première année de fonctionnement raccourcie du système
Phase volontaire (jusqu'au 30 juin 2026) : le portail METS est entièrement disponible pour créer des comptes, se familiariser avec le logiciel et télécharger gratuitement les EMP. Les plans de surveillance qui sont « en principe » approuvés au cours de cette phase deviendront automatiquement officiels dès le lancement.
Lancement officiel (1er juillet 2026) : les obligations de conformité pour le secteur maritime entrent en vigueur. Les exploitants doivent tenir des registres pour une année réglementaire raccourcie de six mois, qui s'achève le 31 décembre 2026.
Normalisation (à partir de 2027) : le système revient à un cycle calendaire normal de 12 mois (du 1er janvier au 31 décembre).
Plan d’action opérationnel pour les exploitants
Afin de s’assurer que tout est parfaitement prêt avant l’entrée en vigueur de l’application réglementaire, les responsables de flotte et les gestionnaires de navires doivent sans délai passer en revue la liste de contrôle suivante :
Définition des responsabilités internes : déterminez formellement si c’est le propriétaire enregistré ou le gestionnaire de navire ISM qui agira en tant qu’« exploitant maritime » désigné pour chaque navire de la flotte.
Définir intégralement les pouvoirs juridiques : si la responsabilité est déléguée à un gestionnaire ISM, des documents de procuration formels et écrits doivent être établis et signés par les conseils d’administration des entreprises concernées.
Inscription pour accéder à METS : remplissez les formulaires d’inscription en ligne afin de créer le profil de votre entreprise et d’obtenir un accès immédiat au portail. (Liens de référence: METS Partie 1 – Créer un compte, METS Partie 2 – Se connecter 1 )
Fournisseurs de données intégrés : sélectionnez officiellement l’auditeur externe de l’entreprise, accrédité par l’UKAS, au sein de la plateforme METS afin de permettre des flux de données automatisés.
Créez un compte MOHA : suivez les étapes d’intégration indiquées par l’administrateur du registre afin de créer un « Maritime Operator Holding Account » ( compte de détention des opérateurs maritimes) dans le registre britannique des émissions et de préparer ainsi les futurs achats de quotas d’émission.
Élaboration du plan de surveillance des émissions (EMP) au niveau de l’entreprise : recensez les spécifications techniques de la flotte et les méthodes de relevé de la consommation de carburant afin d’élaborer le plan de surveillance agrégé au niveau de l’exploitant en vue de son approbation. (Lien de référence: METS Partie 4 – Données du compte EMP, METS Partie 4.1 – Surveillance des émissions )
Mettez à jour les contrats d’affrètement commerciaux : examinez tous les contrats d’affrètement à temps en cours afin d’y inclure des clauses transparentes concernant la répartition des coûts liés au CO₂ et l’échange de données.
Souhaitez-vous créer un environnement de travail et de vie sûr et sain ?
Nous contrôlons, inspectons et certifions afin que les entreprises puissent innover en toute sécurité, rapidement, efficacement et à moindre coût.
Articles d'actualité connexes
18 juin 2026
Feuille de route stratégique 2026 : vers le règlement définitif de la phase 1 du CORSIA
La première phase du CORSIA entre dans ses derniers mois. Pour la plupart des opérateurs, le cycle de déclaration 2025 — vérifié par des organismes indépendants avant le 30 avril 2026 — a représenté l’exercice de traitement des données le plus rigoureux depuis le lancement du programme. Cependant, un rapport vérifié n’est qu’une « donnée d’entrée » dans une équation financière plus large.
À mesure que l’année 2026 avance, le secteur évolue selon une double approche :
Rapprochement rétrospectif : finalisation des obligations financières de 2025.
Suivi prospectif : veiller à ce que l’année de combustion 2026, dernière année de la première phase, soit suivie avec une précision absolue avant la date limite de vérification d’avril 2027.
18 juin 2026
Système d'échange de quotas d'émission du Royaume-Uni : consultation sur le traitement des carburants aériens durables (SAF)
L’Autorité chargée du système d’échange de quotas d’émission du Royaume-Uni (UK ETS) a lancé une consultation afin de recueillir les avis des parties prenantes sur le traitement futur des carburants aériens durables (SAF) dans le cadre du système UK ETS, notamment à la lumière de l’introduction de l’obligation britannique relative aux carburants aériens durables (UK SAF Mandate). Cette consultation examine les modifications potentielles concernant l’éligibilité des carburants aériens durables (SAF), les exigences en matière de durabilité, les seuils de réduction des émissions de gaz à effet de serre (GES) et les méthodes de comptabilisation, dans le but de renforcer la cohérence des politiques et de soutenir la décarbonisation du secteur aérien.
18 juin 2026
Conformité au programme ReFuelEU Aviation en 2025 : couverture de la vérification et modèles de conformité
ReFuelEU Aviation (règlement (UE) 2023/2405) est l’une des mesures clés de l’Union européenne visant à réduire les émissions de l’aviation en augmentant l’utilisation de carburants aériens durables et en décourageant le « tankering » économique. Pour les exploitants d’aéronefs, l’article 5, paragraphe 1, exige qu’au moins 90 % du carburant d’aviation annuel nécessaire aux vols au départ d’un aéroport de l’Union soit embarqué à partir de cet aéroport de l’Union. Lorsque ce seuil n’est pas atteint, l’article 5, paragraphe 2, s’applique pour la justification, et les lignes directrices ainsi que l’outil de suivi de l’AESA facilitent le processus de suivi et de déclaration. L’année de déclaration 2025 est également la première au cours de laquelle les autorités compétentes peuvent infliger des sanctions en cas de non-respect de l’article 5, paragraphe 1, du règlement «ReFuelEU Aviation» 2023/2405.
En 2024, première année de déclaration, le principal défi consistait à mettre en place le processus de suivi et de déclaration lui-même. En 2025, la situation est plus avancée. La question n’est plus seulement de savoir si les exploitants transmettent leurs rapports, mais ce que ces rapports révèlent quant au respect des obligations et à la qualité des justifications. C’est là que les informations vérifiées de cette année prennent toute leur utilité.
17 juin 2026
Naviguer dans la documentation SAF : défis courants et bonnes pratiques
Alors que l’adoption des carburants aériens durables (SAF) ne cesse de progresser dans le cadre de la réglementation aérienne, la qualité et la traçabilité de la documentation sont devenues des enjeux majeurs lors des activités de déclaration et de vérification des SAF. Si les SAF offrent des avantages environnementaux considérables, la démonstration de la conformité exige des exploitants qu’ils tiennent des registres précis, complets et vérifiables tout au long de la période de déclaration.
Notre expérience dans l’accompagnement des acteurs du secteur aérien dans leurs activités de conformité et de vérification a mis en évidence plusieurs défis récurrents. Heureusement, bon nombre de ces problèmes peuvent être résolus grâce à une planification précoce et à une collaboration proactive avec les fournisseurs de carburant et les autorités compétentes.
01 mai 2026
L'UE lance le cadre de certification pour la suppression du carbone (CRCF)
L'Union européenne a franchi une étape importante vers la neutralité climatique avec l'adoption du règlement (UE) 2024/3012, qui établit le cadre de certification de la suppression du carbone (CRCF).
01 mai 2026
Restriction du champ d’application de la CSRD : mais êtes-vous toujours tenu de vérifier les rapports de développement durable ?
La « directive de contenu » Omnibus de la Commission européenne est entrée en vigueur le 18 mars 2026, apportant enfin une clarté définitive à la directive sur le reporting de durabilité des entreprises après plus d’un an de négociations. Les États membres de l’UE ont désormais jusqu’au 19 mars 2027 pour transposer ces modifications dans leur législation nationale. Pour les organisations soumises à la CSRD, c’est le moment d’ajuster en toute confiance votre planification en matière de vérification. La question n’est plus de savoir si la CSRD s’appliquera, mais si votre organisation reste dans son champ d’application et, dans le cas contraire, si une vérification volontaire sert toujours vos objectifs commerciaux.
01 mai 2026
Premier cycle de vérification de l’ETS 2 achevé : enseignements tirés de la mise en œuvre initiale
Les vérifications ETS 2 ont désormais été menées à bien pour le premier cycle de déclaration, marquant ainsi une étape importante dans l'extension du marché européen du carbone aux carburants destinés aux transports et au bâtiment.
S'abonner à la newsletter
Restez informé des dernières actualités, des mises à jour exclusives et des informations précieuses.
Services associés
Expédition Système d'échange de quotas d'émission de l'UE
Système d'échange de quotas d'émission britannique (UK ETS) pour le secteur maritime
Tableau de bord de vérification des émissions
Révision du système britannique d'échange de quotas d'émission pour le transport aérien