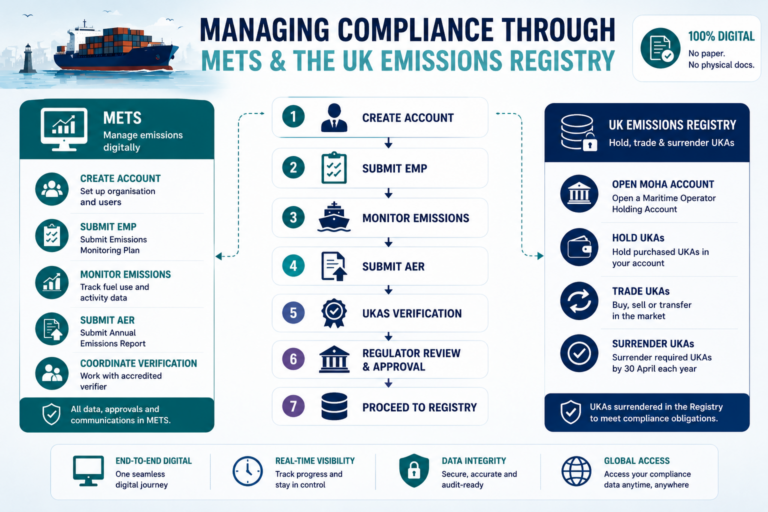
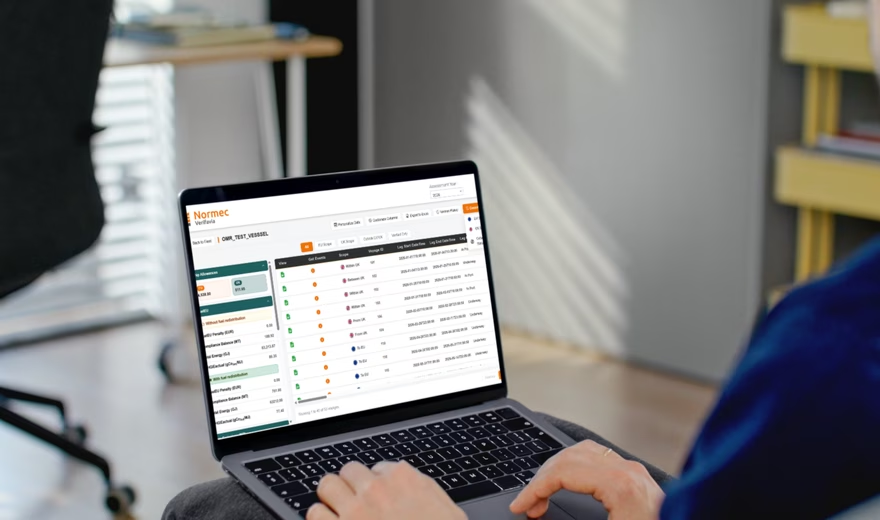
Contrairement aux pratiques maritimes internationales, le système britannique d'échange de quotas d'émission (UK ETS) ne délivre pas de document de conformité physique sur support papier (Document of Compliance, DoC) devant être conservé à bord des navires. Au lieu de cela, l’historique complet de conformité d’une flotte est enregistré et géré numériquement via deux plateformes web intégrées :
METS (Manage the Emissions Trading Scheme) : la plateforme numérique centrale via laquelle les exploitants créent des comptes d’organisation, soumettent des plans de surveillance des émissions, se coordonnent avec des auditeurs externes et transmettent des données vérifiées.
Le registre britannique des émissions : le portail de marché secondaire sur lequel les entreprises ouvrent un « compte de détention des opérateurs maritimes » (Maritime Operator Holding Account, MOHA) obligatoire afin de stocker et d’échanger des quotas d’émissions de CO₂ et d’effectuer le règlement annuel final.
Aperçu structurel des autorités de contrôle compétentes
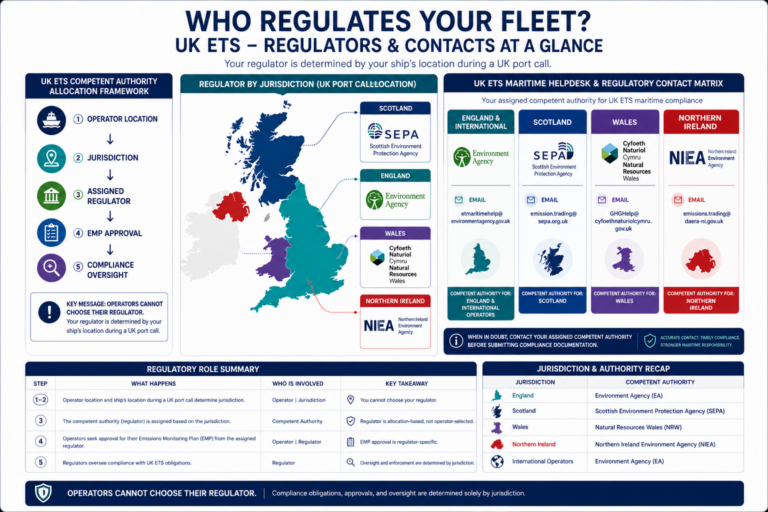
Les compagnies maritimes ne peuvent pas choisir elles-mêmes leur autorité de contrôle. Chaque opérateur se voit attribuer une autorité nationale britannique compétente en fonction de la localisation géographique de l’entreprise :
Opérateurs dont le siège social est situé au Royaume-Uni : ils sont directement rattachés à l’autorité de contrôle nationale de la région où se trouve leur siège social (Angleterre, Écosse, Pays de Galles ou Irlande du Nord).
Opérateurs internationaux (sans siège au Royaume-Uni) : ils sont attribués par défaut à l’Agence pour l’environnement (Environment Agency, EA) en Angleterre.
Aperçu des contacts et de la communication avec les autorités de contrôle
Les exploitants doivent utiliser ces canaux officiels pour créer des comptes et gérer les autorisations relatives aux plans de surveillance :
Compétence nationale
Autorité de contrôle compétente
Adresse e-mail officielle du service d'assistance maritime
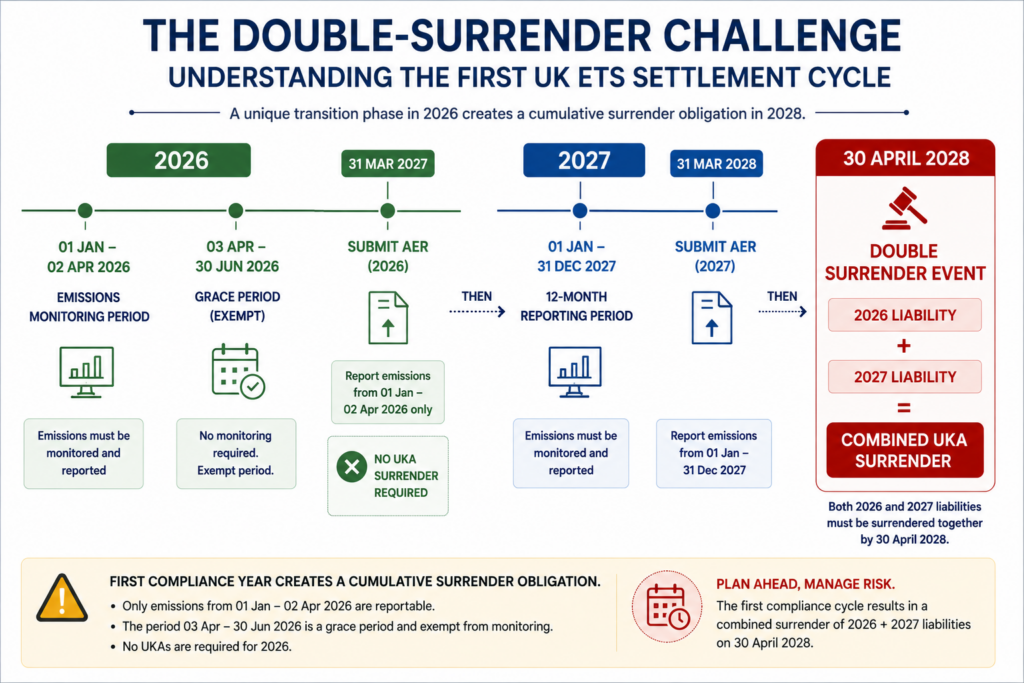
Comprendre le concept de « double période de référence »
Pour éviter toute infraction, les opérateurs maritimes doivent adopter un cycle de gestion des données rigoureux.
Afin de protéger les opérateurs contre des problèmes de trésorerie immédiats pendant la phase de transition, l’autorité britannique a dissocié les délais de la première déclaration annuelle de données des délais effectifs de restitution des quotas d’émission :
Délai de déclaration 2026 : l’AER vérifié pour la période de six mois allant du 1er juillet au 31 décembre 2026 doit être soumis via METS au plus tard le 31 mars 2027. À cette date, aucun quota d'émission ne sera encore transféré au gouvernement.
Délai de déclaration 2027 : l’AER vérifié pour une période de 12 mois doit être soumis via METS au plus tard le 31 mars 2028 .
Première remise combinée de quotas d’émission : le 30 avril 2028, les exploitants seront confrontés à une « double échéance de remise » combinée. Les entreprises doivent simultanément remettre des quotas d'émission britanniques (UKA) au registre afin de couvrir leurs obligations en matière d'émissions tant pour la sous-période 2026 que pour l'ensemble de l'année civile 2027.
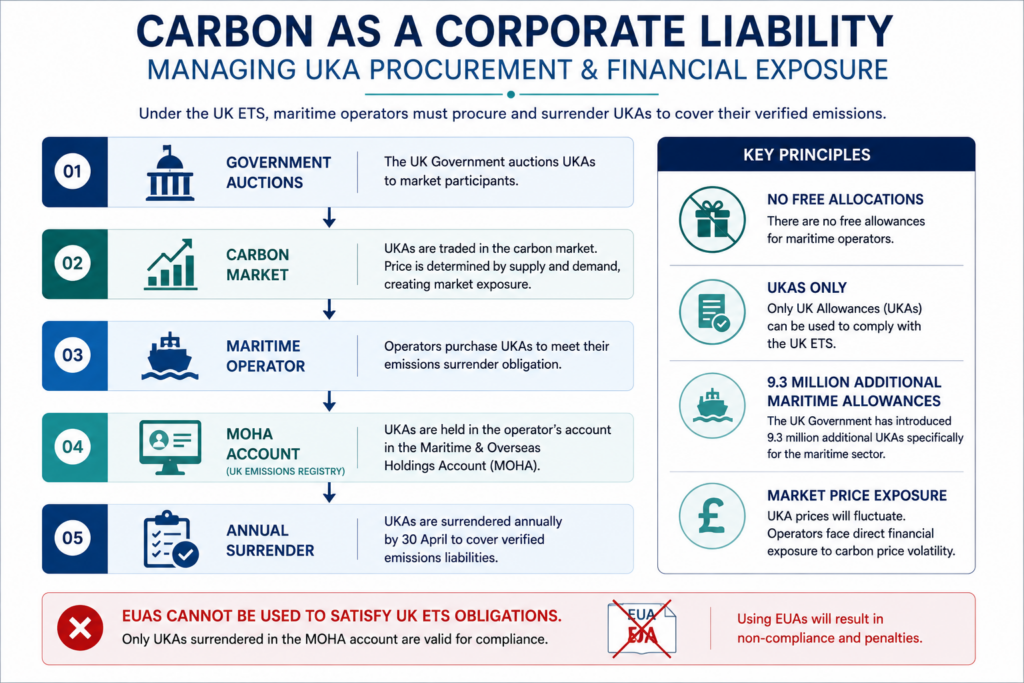
Conformité financière – Acquisition de quotas d’émission sur le marché
La participation au système britannique d’échange de quotas d’émission (UK ETS) fait des émissions de CO₂ un passif direct et volatil dans le bilan de l’entreprise.
Afin d’intégrer le secteur maritime, le gouvernement britannique ajoute un total de 9 323 546 quotas d’émission au plafond global du système britannique d’échange de quotas d’émission pour la phase I (qui s’étend jusqu’en 2030). Ce volume est strictement aligné sur la trajectoire « zéro émission nette » de la stratégie britannique de décarbonisation du secteur maritime.
Pas de quotas gratuits : contrairement à l’industrie manufacturière traditionnelle ou au secteur aérien, le secteur maritime ne reçoit pas de quotas d’émission de CO₂ gratuits. 100 % de l’ajustement du plafond applicable au secteur maritime sont directement affectés aux enchères publiques.
Acquisition de quotas d’émission : les opérateurs doivent acquérir des quotas d’émission britanniques (UKA) directement via des enchères publiques officielles ou sur les marchés secondaires ouverts des quotas de CO₂.
Avertissement concernant la séparation stricte des marchés : les exploitants ne peuvent pas présenter de quotas d’émission de l’UE (EUA) pour couvrir une obligation au titre du système britannique d’échange de quotas d’émission (UK ETS). L’achat d’un EUA pour satisfaire à une obligation de conformité britannique est juridiquement sans effet et expose l’entreprise pleinement au risque de sanctions pour non-conformité structurelle.
La sanction en cas de non-conformité
La conformité au système britannique d’échange de quotas d’émission (UK ETS) ne se limite pas à la surveillance et à la déclaration des émissions. Les exploitants doivent également restituer le nombre requis de quotas d’émission britanniques (UKA) correspondant à leurs émissions vérifiées. Le non-respect de cette obligation peut entraîner des amendes substantielles et des obligations de conformité persistantes. Les sanctions en cas de défaut d’acquisition et de restitution d’un nombre suffisant d’UKA avant la date limite annuelle du 30 avril sont immédiates et sévères :
Sanction en cas de dépassement des émissions : une amende civile forfaitaire de 100 £ par tonne d’équivalent dioxyde de carbone (CO₂e) émise et non couverte – pour laquelle aucun quota d’émission n’a été restitué. Dès qu’une infraction est constatée, l’autorité compétente envoie un avis de sanction formel à l’exploitant responsable.
La demande de remboursement : le paiement de l’amende de 100 £ par tonne nesupprime pas la dette de conformité initiale. Une idée fausse très répandue consiste à croire que le paiement de l’amende civile résout le problème de conformité. Ce n’est pas le cas –
même après le paiement de l’amende :
l’obligation de conformité sous-jacente subsiste.
Le déficit en quotas d’émission n’est toujours pas comblé.
L’exploitant doit toujours remettre les UKA manquants couvrant ces émissions. L’exploitant reste légalement tenu d’acquérir et de remettre les quotas d’émission manquants au cours du cycle civil suivant, ce qui accroît son risque de marché.
Conséquences possibles au-delà des sanctions financières
Le non-respect des obligations dans le cadre du système britannique d'échange de quotas d'émission (UK ETS) peut entraîner des conséquences allant au-delà de l'amende directe, notamment :
un renforcement des contrôles par les autorités de surveillance et des mesures coercitives plus strictes ;
Un renforcement des mesures de conformité par les autorités.
Une atteinte à la réputation auprès des clients, des affréteurs, des bailleurs de fonds et d’autres parties prenantes.
Les exploitants devraient donc considérer la remise des quotas d’émission comme une obligation de conformité essentielle et non comme une simple obligation financière.
Répartition des responsabilités entre armateurs et affréteurs
Compte tenu des implications économiques liées au respect du système britannique d’échange de quotas d’émission (UK ETS), les armateurs et les affréteurs doivent définir clairement :
Quelle partie est responsable de l’acquisition des quotas UK As.
Comment les coûts liés au CO₂ sont calculés et remboursés.
Qui est responsable des pénalités en cas d’infraction.
Les procédures de transmission des données d’émissions et de facturation des coûts liés au CO₂.
Des accords contractuels clairs contribuent à minimiser les litiges et offrent une sécurité quant à la responsabilité financière.
Le rôle des clauses BIMCO
Les clauses types élaborées par le BIMCO peuvent aider les parties à répartir les responsabilités et les coûts liés au système britannique d'échange de quotas d'émission (UK ETS).
Ces clauses peuvent notamment porter sur les points suivants :
les obligations d'achat au Royaume-Uni ;
Mécanismes de remboursement des coûts liés au CO₂.
Répartition des responsabilités et des sanctions.
Exigences relatives à l'échange d'informations entre les parties contractantes.
Le recours à des dispositions contractuelles bien formulées permet de réduire considérablement le risque de litiges et de risques financiers imprévus.
Couverture des coûts commerciaux : clauses de répercussion
Contrairement aux propositions antérieures du secteur, le gouvernement britannique a clairement indiqué qu’il n’envisageait pas d’instaurer une obligation légale de remboursement ou de répercussion des coûts liés au CO₂ sur les affréteurs à temps. Le gouvernement attend des acteurs économiques qu’ils règlent le traitement des actifs liés au CO₂ dans le cadre du droit général des contrats.
Étant donné que les décisions opérationnelles (vitesse, itinéraire et cargaison) sont généralement prises par les affréteurs commerciaux, les gestionnaires de navires et les armateurs doivent intégrer de manière proactive des clauses standardisées relatives au CO₂, telles que les clauses d’imputation BIMCO-ETS, directement dans les contrats d’affrètement afin de garantir une répercussion commerciale sans heurts.
Souhaitez-vous créer un environnement de travail et de vie sûr et sain ?
Nous contrôlons, inspectons et certifions afin que les entreprises puissent innover en toute sécurité, rapidement, efficacement et à moindre coût.
Articles d'actualité connexes
15 juil. 2026
Tout s'est déroulé sans accroc : une meilleure communication avec les fournisseurs et les clients
Dans le monde actuel, en constante évolution et régi par des exigences de conformité, la communication est bien plus qu’une simple tâche de routine ; c’est le lien qui garantit le bon fonctionnement des activités commerciales. Qu'il s'agisse d'obtenir des documents importants tels que les déclarations de matériaux (MD), les déclarations de conformité des fournisseurs (SDoC) ou les rapports relatifs à l'IHM : la qualité et la cohérence de la communication déterminent souvent l'efficacité du processus.
15 juil. 2026
Gestion stratégique du cycle de vie des actifs conformément à la Convention de Hong Kong : la nécessité urgente de se préparer suffisamment tôt à l'IHM et d'être prêt pour le recyclage
Alors que le secteur mondial du recyclage des navires se concentre sur un respect plus strict de la Convention internationale de Hong Kong sur le recyclage sûr et écologiquement rationnel des navires (HKC), l’importance d’une planification proactive de la conformité pour le registre des substances dangereuses (IHM), parties I, II et III, a considérablement augmenté dans l’ensemble du secteur maritime. La mise en œuvre récente de la résolution MEPC.379(80) de l’OMI, qui a introduit les lignes directrices de 2023 relatives à l’établissement de l’inventaire des matières dangereuses, ainsi que les dernières modifications qui doivent être adoptées en avril 2025 dans le cadre de la résolution MEPC.405(83) en avril 2025, ont encore renforcé les attentes du secteur en matière d’identification des substances dangereuses, de précision de la documentation et de préparation au recyclage.
13 juil. 2026
Norme « Net-Zero » V2.0 du SBTi pour les entreprises : quels changements et quelles implications pour votre entreprise ?
L'initiative Science Based Targets (SBTi) a publié le 11 juin 2026 la version 2.0 de sa norme « Corporate Net-Zero Standard », qui entrera en vigueur le 1er février 2027. Utilisée par plus de 11 000 entreprises à travers le monde, cette norme a été entièrement remaniée. Voici ce que les professionnels doivent savoir.
10 juil. 2026
La Commission européenne adopte les normes révisées de l’EFRAG en matière de reporting de développement durable pour l’ESRS : ce que cela implique pour vos rapports CSRD
Le 3 juillet 2026, la Commission européenne a officiellement adopté l’acte délégué contenant les normes européennes de reporting en matière de durabilité (ESRS) révisées (simplifiées), qui constituent le cadre détaillé de reporting pour les entreprises soumises à la directive sur le reporting en matière de durabilité des entreprises (CSRD). Cette adoption fait suite à l’avis technique final de l’EFRAG, rendu le 3 décembre 2025, et à une consultation publique sur le projet de la Commission menée en mai-juin 2026. Un acte délégué distinct établissant une norme volontaire de reporting en matière de durabilité pour les entreprises ne relevant pas du champ d’application de la CSRD a été adopté dans le même temps.
10 juil. 2026
SAF et RTFO : la valeur d’un certificat dépend de ce qu’il recouvre
Le RTFO et le mandat SAF constituent les deux principaux dispositifs britanniques visant à réduire les émissions liées aux carburants de transport.¹
- Le RTFO couvre le transport routier, les engins mobiles non routiers et certains carburants maritimes renouvelables.
- L’obligation relative aux carburants durables (SAF Mandate) s’applique à l’aviation et impose que les carburants durables (SAF) représentent 2 % de la demande britannique en kérosène à partir de 2025, pour passer à 10 % d’ici 2030 et à 22 % d’ici 2040.²
Les fournisseurs doivent prouver leur conformité à l’aide de certificats liés au carburant éligible ou s’acquitter d’une pénalité financière en cas de déficit.
Les deux programmes fonctionnent de la même manière : un fournisseur formule une déclaration de durabilité, obtient un certificat, puis l’échange ou le rembourse en fonction d’un objectif. Simple en théorie, mais la fiabilité du système dépend entièrement de la validité de la déclaration qui le sous-tend.
09 juil. 2026
Le marché indien du carbone entre dans l'ère de la mise en conformité : ce à quoi doivent désormais faire face les 490 entités assujetties
Alors que les pays du monde entier renforcent leurs politiques climatiques pour respecter leurs engagements au titre de l’Accord de Paris, les marchés du carbone se sont imposés comme l’un des outils les plus efficaces pour réduire les émissions de gaz à effet de serre (GES). Consciente de cela, l’Inde a mis en place le système d’échange de crédits carbone (CCTS), qui constitue le fondement du marché indien du carbone (ICM), en vertu de la loi de 2022 sur la conservation de l’énergie (amendement), ce dispositif ayant été officiellement notifié en juin 2023.
09 juil. 2026
Au-delà de la conformité : votre instrument de marché est-il prêt ?
Comme indiqué dans l’article ci-joint, la norme « Corporate Net-Zero » version 2.0 du SBTi adopte une approche plus structurée vis-à-vis des instruments de marché et définit des conditions plus claires quant à la manière dont ceux-ci peuvent contribuer à la décarbonisation. La question la plus concrète pour les entreprises est de savoir ce que cela implique en termes de conception des programmes, de preuves et d’allégations.
S'abonner à la newsletter
Restez informé des dernières actualités, des mises à jour exclusives et des informations précieuses.
Services associés
Système d'échange de quotas d'émission de l'Union européenne (SCEQE)
Expédition Système d'échange de quotas d'émission de l'UE
Système d'échange de quotas d'émission britannique (UK ETS) pour le secteur maritime
Révision du système britannique d'échange de quotas d'émission pour le transport aérien