Einhaltung der ReFuelEU-Luftfahrtverordnung im Jahr 2025: Umfang der Überprüfung und Muster der Einhaltung
ReFuelEU Aviation (Verordnung (EU) 2023/2405) ist eine der wichtigsten Maßnahmen der Europäischen Union zur Reduzierung der Emissionen im Luftverkehr, indem die Nutzung nachhaltiger Flugkraftstoffe gefördert und das „Economic Refueling“ eingeschränkt wird. Für Luftfahrzeugbetreiber sieht Artikel 5 Absatz 1 vor, dass mindestens 90 % des jährlichen Flugkraftstoffbedarfs für Flüge, die von einem Flughafen in der Union abfliegen, an diesem Flughafen in der Union betankt werden müssen. Wird dieser Schwellenwert nicht erreicht, wird Artikel 5 Absatz 2 als Begründung herangezogen, und die Leitlinien sowie das Überwachungsinstrument der EASA unterstützen den Überwachungs- und Berichtsprozess. Das Berichtsjahr 2025 ist zudem das erste Jahr, in dem die zuständigen Behörden Sanktionen wegen Nichteinhaltung von Artikel 5 Absatz 1 der ReFuelEU-Luftverkehrsverordnung 2023/2405 verhängen können.
Im Jahr 2024, dem ersten Berichtsjahr, bestand die größte Herausforderung darin, den Überwachungs- und Berichtsprozess selbst einzurichten. Bis 2025 hat sich das Bild geklärt. Die Frage lautet nicht mehr nur, ob die Betreiber Bericht erstatten, sondern was die Berichte über das Compliance-Verhalten und die Qualität der vorgelegten Begründungen aussagen. Hier kommen die in diesem Jahr verifizierten Informationen zum Tragen.
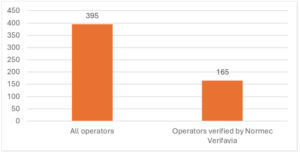
Insgesamt wurden 165 Fluggesellschaften von Normec Verifavia im Rahmen der ReFuelEU-Luftfahrtverordnung für das Berichtsjahr 2025 überprüft, was etwa 42 % aller von der Verordnung erfassten Betreiber entspricht. Zusammen entfielen auf diese Betreiber 22,54 Millionen Tonnen des jährlich benötigten Flugkraftstoffs, 22,88 Millionen Tonnen des an Flughäfen innerhalb der Union betankten Kraftstoffs sowie 0,152 Millionen Tonnen des jährlichen Betankungsvolumens gemäß den Vorschriften zur Kraftstoffversorgungssicherheit.
Bevor wir uns eingehender mit den Zahlen und den Mustern der Einhaltung befassen, ist es wichtig, noch einmal zu betrachten, wie die Einhaltung der ReFuelEU-Luftfahrtverordnung funktioniert.
Artikel 5 Absatz 1 schreibt vor, dass ein Luftfahrzeugbetreiber mindestens 90 % des benötigten Treibstoffs an einem Flughafen der Union betanken muss. Wird diese Anforderung nicht erfüllt, erlaubt Artikel 5 Absatz 2 der Verordnung den Luftfahrzeugbetreibern, die entsprechenden „nicht betankten Mengen“, die in Spalte H (Jährliche nicht betankte Menge gemäß den Vorschriften zur Kraftstoffsicherheit) angegeben sind, zu begründen. Diese Bestimmung trägt der Tatsache Rechnung, dass ein Betreiber aufgrund betrieblicher Einschränkungen oder anderer berechtigter betrieblicher Gründe möglicherweise nicht immer in der Lage ist, die 90-Prozent-Anforderung zu erfüllen.
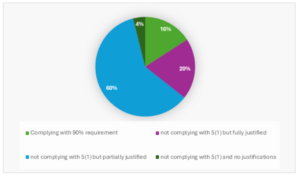
Die Ergebnisse der Konformitätsprüfung zeigen mehrere klare Muster der Einhaltung, die über eine einfache Bewertung als „konform“ oder „nicht konform“ hinausgehen. Von der geprüften Gruppe erfüllten 16 % der Betreiber Artikel 5 Absatz 1, indem sie die 90-Prozent-Anforderung an die Betankung einhielten. 20 % der Betreiber erreichten die 90-Prozent-Schwelle zwar nicht, konnten jedoch alle nicht nachgefüllten Mengen nachweisen. 60 % der Betreiber konnten nur einen Teil des gemeldeten Betankungsdefizits begründen, während 4 % der Betreiber das Betankungsdefizit überhaupt nicht begründen konnten.
Dies vermittelt ein realistischeres Bild davon, wie „ReFuelEU Aviation“ in der Praxis funktioniert. Die verifizierten Zahlen zeigen, dass die vollständige Einhaltung für viele Betreiber nach wie vor schwierig ist, belegen aber auch, dass eine Nichteinhaltung nicht immer auf eine schwache Argumentation hindeutet. In vielen Fällen geht es nicht um das Vorhandensein nicht betankter Mengen an sich, sondern darum, ob diese Mengen im Lichte der „jährlichen Betankungsmengen gemäß den Kraftstoffsicherheitsvorschriften“ gerechtfertigt sind und durch genaue Datenerfassung sowie Belege untermauert werden.
Die Kernaussage dieser ersten Analyseebene ist einfach: Bei der Einhaltung der Vorschriften geht es nicht nur darum, wie viel Kraftstoff abgegeben wurde, sondern auch darum, ob der Betreiber bei Fehlmengen die Differenz nachweisen kann.
Wir stellen außerdem fest, dass die größte Anzahl von Betreibern in die Kategorie „teilweise gerechtfertigt“ fällt, was bedeutet, dass die meisten Betreiber Schwierigkeiten hatten, alle aufgetretenen nicht betankten Mengen zu rechtfertigen. Hier wird die Qualität der Berichterstattung genauso wichtig wie das betriebliche Ergebnis selbst.
Die Rolle der Begründung gemäß Artikel 5 Absatz 2
Eines der deutlichsten Muster im Berichtsjahr 2025 ist, dass die Qualität der Begründung nun den Unterschied zwischen Betreibern mit beherrschbaren Verstößen und Betreibern in einer Risikolage ausmacht. Betreiber mit einer vollständigen Begründung konnten in der Regel nachweisen, dass die nicht getankten Mengen auf betriebliche oder sicherheitsrelevante Erwägungen zurückzuführen waren und dass die entsprechenden Belege verfügbar und nachvollziehbar waren. In diesen Fällen drehte sich der Überprüfungsprozess weitgehend darum, zu bestätigen, dass die Erklärung mit den gemeldeten Daten übereinstimmte. Die schwierigeren Fälle betrafen unvollständige Begründungen (bei denen Betreiber nicht betankte Mengen an einigen Flughäfen, aber nicht an allen begründen konnten). Dabei handelte es sich um Berichte, in denen für einige Flughäfen ausreichende Nachweise vorgelegt wurden, für andere jedoch nicht. In mehreren Fällen deuten diese in der Regel eher auf Lücken in der Dokumentation oder eine inkonsistente Datenerfassung hin als auf das völlige Fehlen eines betrieblichen Grundes.
Die kleinste, aber am stärksten gefährdete Gruppe ist diejenige, die die nicht betankten Mengen überhaupt nicht begründen konnte. In diesen Fällen enthält der Bericht zwar möglicherweise noch einen Grund für das Betankungsverhalten, doch ohne die zur Untermauerung erforderlichen Nachweise bleibt das Ergebnis aus Compliance-Sicht unzureichend.
Fazit
Der diesjährige „ReFuelEU Aviation“-Bericht liefert wertvolle Einblicke darin, wie Luftfahrzeugbetreiber die Verordnung umsetzen und die Einhaltung nachweisen. Obwohl einige Betreiber an allen relevanten Flughäfen in der Union die Betankungspflicht gemäß Artikel 5 Absatz 1 erfüllt haben, beriefen sich viele auf Rechtfertigungen gemäß Artikel 5 Absatz 2, um die nicht getankten Treibstoffmengen zu erklären. Die Ergebnisse unterstreichen die Bedeutung einer ordnungsgemäßen Buchführung, genauer Treibstoffdaten und gut dokumentierter Belege für den Nachweis der Einhaltung der Vorschriften.
Möchten Sie ein sicheres und gesundes Arbeits- und Lebensumfeld schaffen?
Wir prüfen, inspizieren und zertifizieren, damit Organisationen sicher, schnell, effizient und kostengünstig innovativ sein können.
Verwandte Nachrichtenartikel
17 Juni 2026
Ein Leitfaden zur SAF-Dokumentation: Häufige Herausforderungen und bewährte Verfahren
Da die Verwendung von nachhaltigem Flugkraftstoff (SAF) im Rahmen der Luftfahrtvorschriften weiter zunimmt, sind die Qualität und Rückverfolgbarkeit der Dokumentation zu zentralen Aspekten bei der Berichterstattung und Verifizierung von SAF geworden. Obwohl SAF erhebliche ökologische Vorteile bietet, müssen Betreiber während des gesamten Berichtszeitraums genaue, vollständige und überprüfbare Daten vorhalten, um die Einhaltung der Vorschriften nachzuweisen.
Aufgrund unserer Erfahrungen bei der Unterstützung von Akteuren der Luftfahrt bei Compliance- und Verifizierungsmaßnahmen haben sich mehrere wiederkehrende Herausforderungen herauskristallisiert. Glücklicherweise lassen sich viele dieser Probleme durch frühzeitige Planung und proaktive Zusammenarbeit mit Kraftstofflieferanten und zuständigen Behörden bewältigen.
18 Juni 2026
Britisches Emissionshandelssystem (UK ETS): Konsultation zur Behandlung von nachhaltigem Flugkraftstoff (SAF)
Die Behörde des britischen Emissionshandelssystems (UK ETS) hat eine Konsultation gestartet, um die Meinungen der Interessengruppen zur künftigen Behandlung von SAF im Rahmen des UK ETS einzuholen, insbesondere vor dem Hintergrund der Einführung der britischen SAF-Vorgabe. Die Konsultation untersucht mögliche Änderungen der Zulassungskriterien für SAF, der Nachhaltigkeitsanforderungen, der Schwellenwerte für die Reduzierung von Treibhausgasen (THG) sowie der Bilanzierungsmethoden mit dem Ziel, die politische Abstimmung zu stärken und die Dekarbonisierung des Luftverkehrssektors zu unterstützen.
18 Juni 2026
Der strategische Fahrplan für 2026: Der Weg zur endgültigen Abwicklung von CORSIA-Phase 1
Die erste Phase von CORSIA geht in die letzten Monate. Für die meisten Betreiber stellte der Berichtszyklus 2025 – der bis zum 30. April 2026 von unabhängigen Stellen verifiziert wird – den anspruchsvollsten Datenverarbeitungsprozess seit Beginn des Programms dar. Ein verifizierter Bericht ist jedoch lediglich die „Grundlage“ für eine umfassendere finanzielle Berechnung.
Im Laufe des Jahres 2026 bewegt sich die Branche in einer zweigleisigen Realität:
Rückwirkende Abstimmung: Abschluss der finanziellen Verpflichtungen für 2025.
Zukunftsorientierte Überwachung: Sicherstellung, dass das Emissionsjahr 2026 – das letzte Jahr der ersten Phase – im Vorfeld der Verifizierungsfrist im April 2027 mit absoluter Präzision erfasst wird.
01 Mai 2026
ETS 2 – Erster Verifizierungszyklus abgeschlossen: Erkenntnisse aus der frühen Umsetzung
Die ETS-2-Überprüfungen für den ersten Berichtszyklus sind nun abgeschlossen, was einen wichtigen Meilenstein bei der Ausweitung des EU-Kohlenstoffmarktes auf Verkehrs- und Gebäudekraftstoffe darstellt.
01 Mai 2026
Geltungsbereich der CSRD eingeschränkt: Müssen Sie Nachhaltigkeitsberichte dennoch überprüfen?
Die Omnibus-„Inhaltsrichtlinie“ der Europäischen Kommission trat am 18. März 2026 in Kraft und brachte nach mehr als einem Jahr der Verhandlungen endgültige Klarheit in Bezug auf die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen. Die EU-Mitgliedstaaten haben nun bis zum 19. März 2027 Zeit, die Änderungen in nationales Recht umzusetzen. Für Organisationen, die der CSRD unterliegen, ist dies der richtige Zeitpunkt, um Ihre Verifizierungsplanung mit Zuversicht anzupassen. Die Frage ist nicht mehr, ob die CSRD Anwendung findet, sondern ob Ihre Organisation weiterhin in den Anwendungsbereich fällt – und falls nicht, ob eine freiwillige Verifizierung weiterhin Ihren Geschäftszielen dient.
01 Mai 2026
EU führt Rahmenwerk für die Zertifizierung der Kohlenstoffentfernung (CRCF) ein
Die Europäische Union hat mit der Verabschiedung der Verordnung (EU) 2024/3012 zur Schaffung des Zertifizierungsrahmens für die Kohlenstoffentfernung (CRCF) einen bedeutenden Schritt in Richtung Klimaneutralität getan.
01 Mai 2026
EU-Maßnahmen gegen Greenwashing: Was „EmpCo“ und „Green Claims“ für das Umweltmarketing bedeuten
Die Europäische Union verschärft ihre Vorschriften gegen Greenwashing erheblich durch zwei sich ergänzende Rechtsakte: die Richtlinie zur Stärkung der Verbraucher im Hinblick auf den ökologischen Wandel (EmpCo) und die Richtlinie über umweltbezogene Angaben.
Newsletter abonnieren
Bleiben Sie auf dem Laufenden über die neuesten Nachrichten, exklusive Updates und wertvolle Einblicke.
Verwandte Dienste
Carbon Offsetting and Reduction Scheme for International Aviation (CORSIA)
Emissionshandelssystem der Europäischen Union (EU ETS)
Emissionshandelssystem des Vereinigten Königreichs (UK ETS)